Più di un investitore su due è ribassista, ma l’S&P 500 è appena il 2% sotto i massimi. Intanto Nasdaq e Magnifiche tornano a spingere: paura e mercato stanno raccontando due storie completamente diverse.
Da quel drammatico anno che fu il 1987 (l’ho raccontato nel mio libro “Il grande crollo del 1987”), l’American Association Individual Investors fa un sondaggio settimanale sull’umore dei suoi associati.
Il sondaggio è divenuto un vero e proprio indicatore di Sentiment degli investitori.
Nella statistica storica, l’umore degli investitori diventa sempre peggiore con la discesa dei mercati.
Tanto più i mercati si allontanano dai massimi, tanto più l’umore è negativo: e il sondaggio esce con una percentuale di ribassisti crescente.
Ciò che è avvenuto nell’ultimo sondaggio è sorprendente: i mercati non sono così lontani dai massimi, al momento della rilevazione l’S&P500 era al -2.1% dai massimi: ma la percentuale di investitori ribassisti superava il 50%, con una evidentissima divergenza rispetto a quanto avvenuto in passato su livelli analoghi di discesa.
Se è vero che i mercati sembrano insensibili alle vicende geo-politiche, o quanto meno appaiono esserne interessati limitatamente alle ripercussioni sui prezzi dell’energia o delle commodities, appare invece che sempre più investitori comincino ad essere seriamente condizionati dal prezzo della benzina alla pompa, dalle guerre, dall’erosione dei loro redditi a causa dell’inflazione.
E’ una crisi di nervi?
Tassi di interesse: quando le Banche Centrali si comportano da ragionieri invece che da economisti.
“In ultima analisi, l’unico modo in cui le banche centrali possono controllare un aumento dei prezzi relativi in un settore dell’economia (il petrolio) è provocare cali dei prezzi relativi in altre parti dell’economia.
Ciò implica che, se i prezzi del petrolio continueranno a salire e le banche centrali non saranno più disposte a ignorarli, si tenterà di attuare una politica monetaria restrittiva per indurre un rallentamento o una lieve recessione nel comparto economico non legato al petrolio.”
—Dr. Paul Donovan, “What Happens if Iran is Setting Global Rates?”, UBS Weekly Blog, 18 settembre 2026.
Il mio commento dopo l’aumento dei tassi da parte della BCE fu appunto di un comportamento puramente ragioneristico: l’inflazione aumenta, aumentiamo i tassi per raffreddarla.
Il risultato sarà che la vera causa del problema, l’aumento dei prezzi dell’energia, non verrà in alcun modo rimossa e nemmeno lambita.
Mentre, il comparto economico, già in difficoltà per detto aumento, soffrirà ancora di più, rischiando una crisi recessiva.
Trichet aveva fatto un errore simile. Ovviamente la Lagarde passerà alla storia anche per questo.
Per consolarci, c’è Mister Lagarde, dall’altro capo dell’Oceano, che fa la stessa cosa. Però, lui ha problemi molto più grandi sul debito e la condizione è diversa.
Intelligenza Artificiale
Non dimentichiamo che le aziende che tirano l’S&P500 sono in buona salute, trascinate dal grande flusso dell’Intelligenza Artificiale.
Osservate che i furbacchioni di turno, i grandi capi di Anthropics e Chatgpt, hanno esternato delle preoccupazioni per lo sviluppo illimitato dell’Intelligenza Artificiale: il mondo, se non il genere umano, potrebbe essere destinato all’apocalisse.
Peter Thiel si è trasferito del resto da tempo in Sud America, quindi sarà una apocalisse che risparmierà quella zona del mondo.
Gemini, l’intelligenza artificiale di Google, non poteva mancare all’appello dei fautori dell’apocalisse: è di poche ore fa il grande allarme che Gemini stava sconfinando al di fuori dei confini del lecito, ma “il sistema di sicurezza ha funzionato” e così l’allarme è rientrato.
Ma se fosse invece una bella trappola subliminale per attirare sempre più persone a spendere o investire per l’Intelligenza Artificiale, proprio presentandola come uno strumento di potere?
Che significato ha che i creatori di tali sistemi dicano: fermateci? Ma non si sanno fermare da soli? Non sanno loro meglio di chiunque altro quali debbano essere i limiti?
Chi deve dire loro quali siano i limiti, visto che predicono lo sterminio del genere umano?
Le borse in risalita.
Fatto sta che giovedì e venerdì scorso le borse hanno mostrato uno spunto rialzista conclamato.
Alla fine, quel diavolo di algoritmo temporale di inversione dell’11-14 settembre ha funzionato: non da un massimo, come sembrava una quindicina di giorni prima della data, ma da un minimo.
Tanto che gli ultimi due giorni della settimana sono sembrati quelli del sintomo di un ritorno al massimo splendore dell’S&P500 e del Nasdaq.
Questa volta è il Dow Jones ad essere rimasto indietro.
Quindi, è proprio l’Intelligenza Artificiale che sta tornando a tirare: un caso, dopo le dichiarazioni degli artefici del settore?
L’S&P500
Clicca per ingrandire
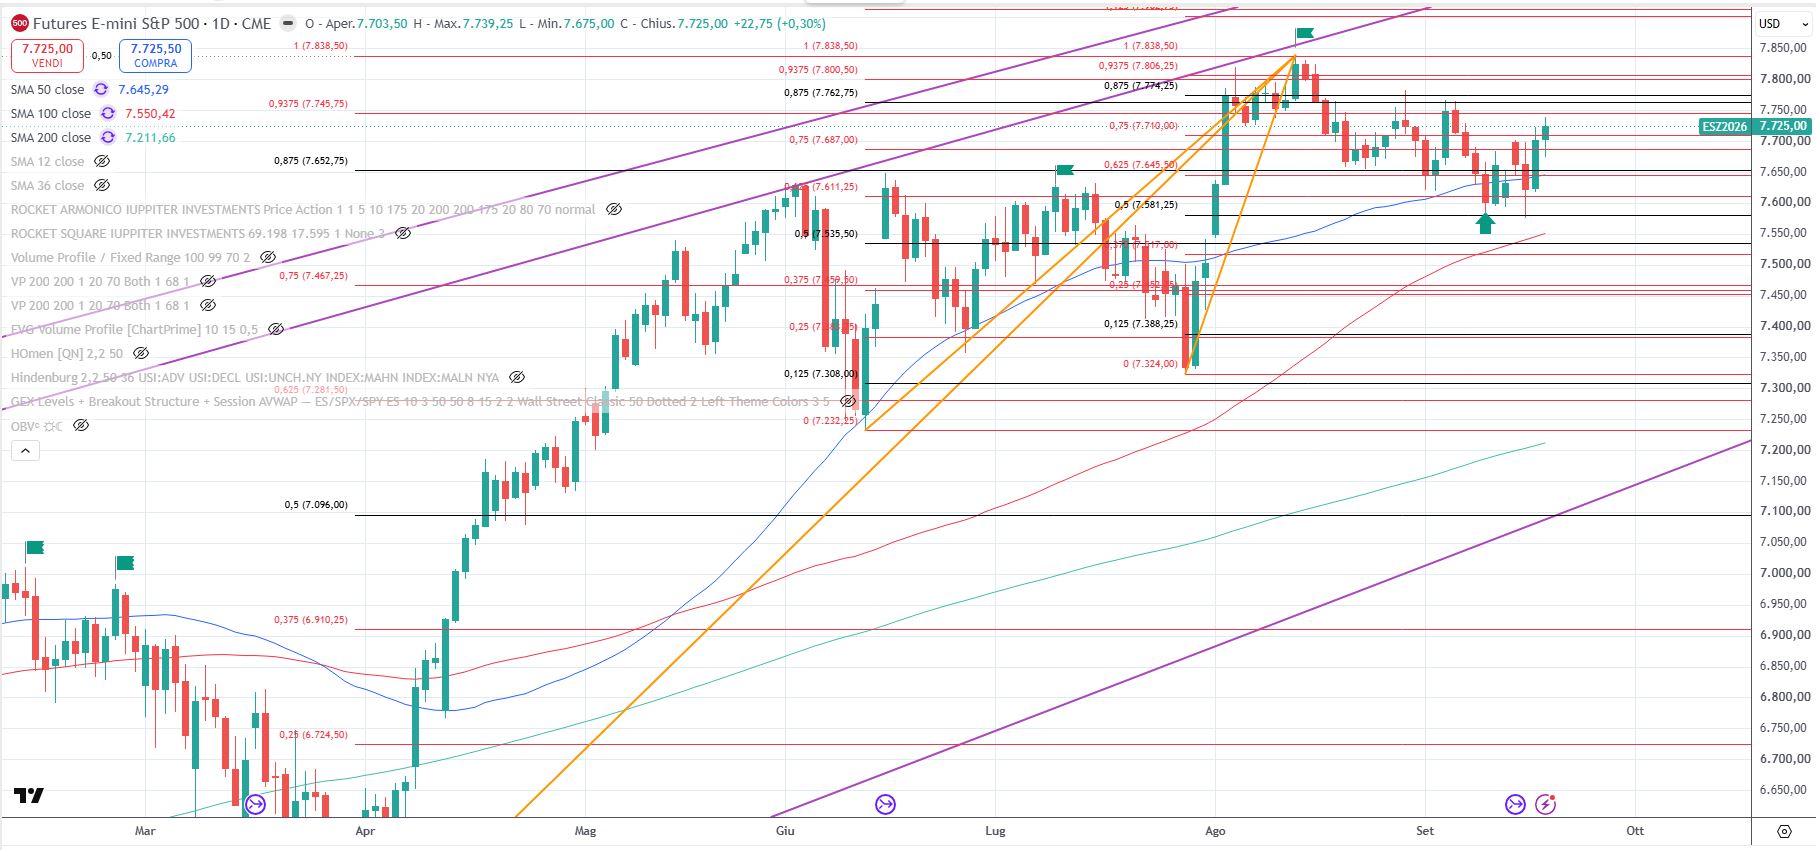
L’S&P500 future al 18 settembre 2026
La freccia verde nel giorno 11 settembre, indica l’inversione.
La chiusura settimanale (i valori sono del future di dicembre) è sopra 7720, ma ancora sotto il massimo relativo precedente del 4 settembre (valori del future di settembre).
Quindi siamo ancora in trend ribassista fino a prova contraria e fino a superamento del livello 7764: e potrebbe farlo, in ipotesi la prossima settimana, se la spinta rialzista continuasse.
Il Nasdaq.
Clicca per ingrandire
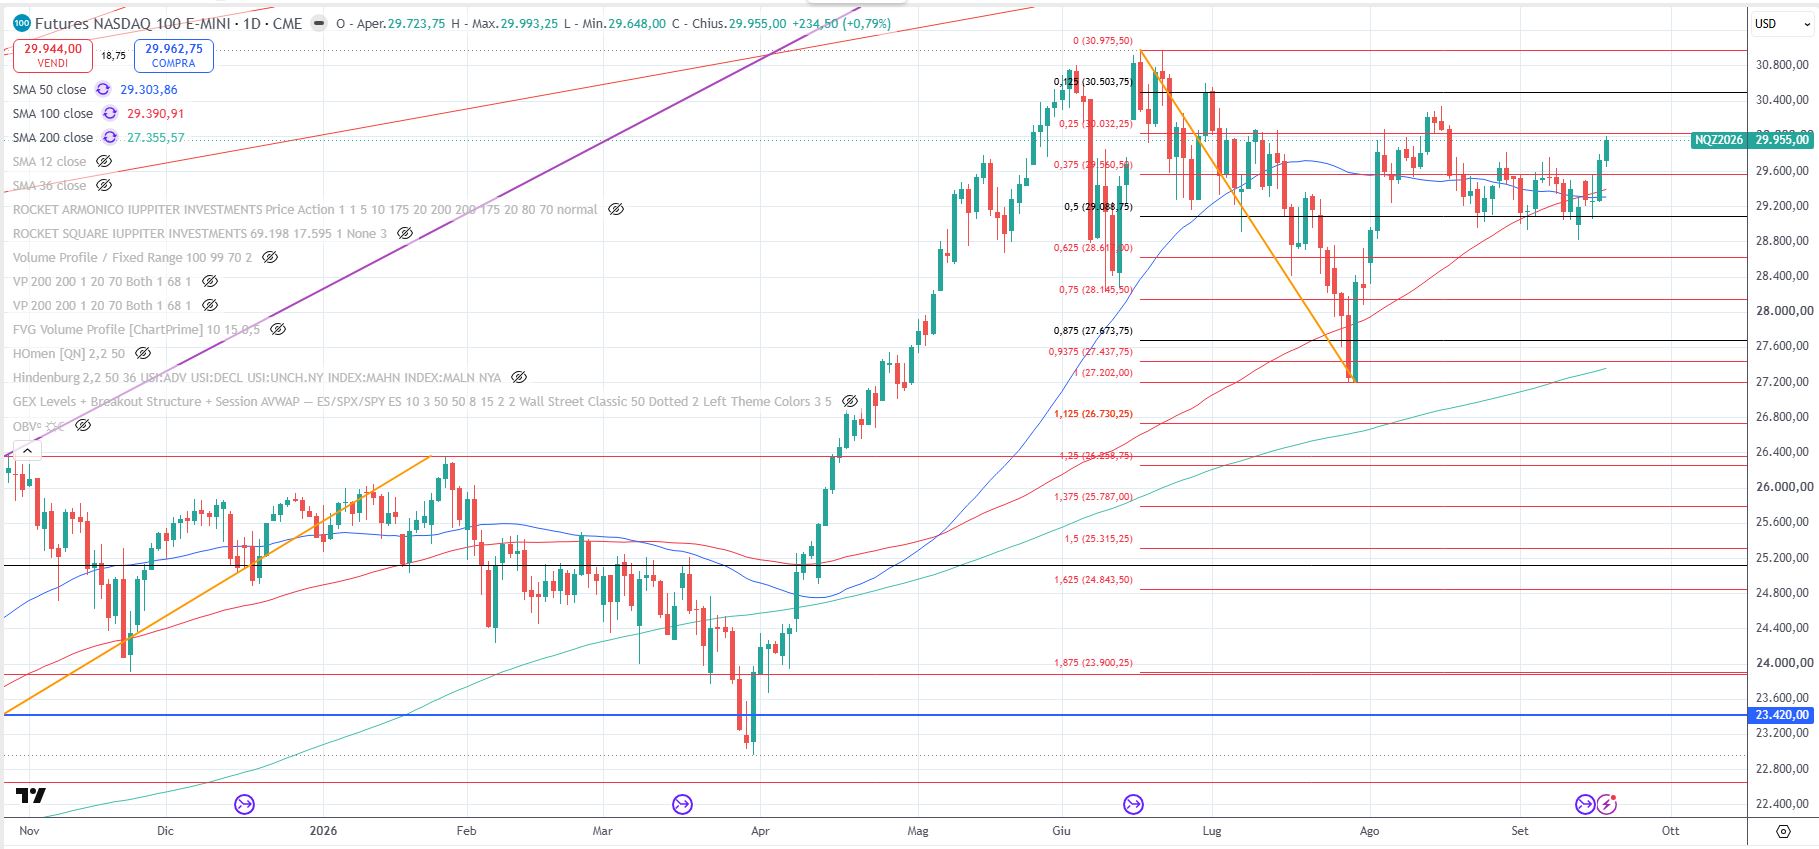
Il Nasdaq 100 future al 18 settembre 2026
Qui dobbiamo superare il massimo del 17 agosto a 30168, con una chiusura settimanale a 29.955.
Però, siamo usciti dalla congestione iniziata il 19 agosto, che è durata fino al 17 settembre, che è sicuramente un buon sintomo.
Due indicatori di salute tecnologica.
Clicca per ingrandire
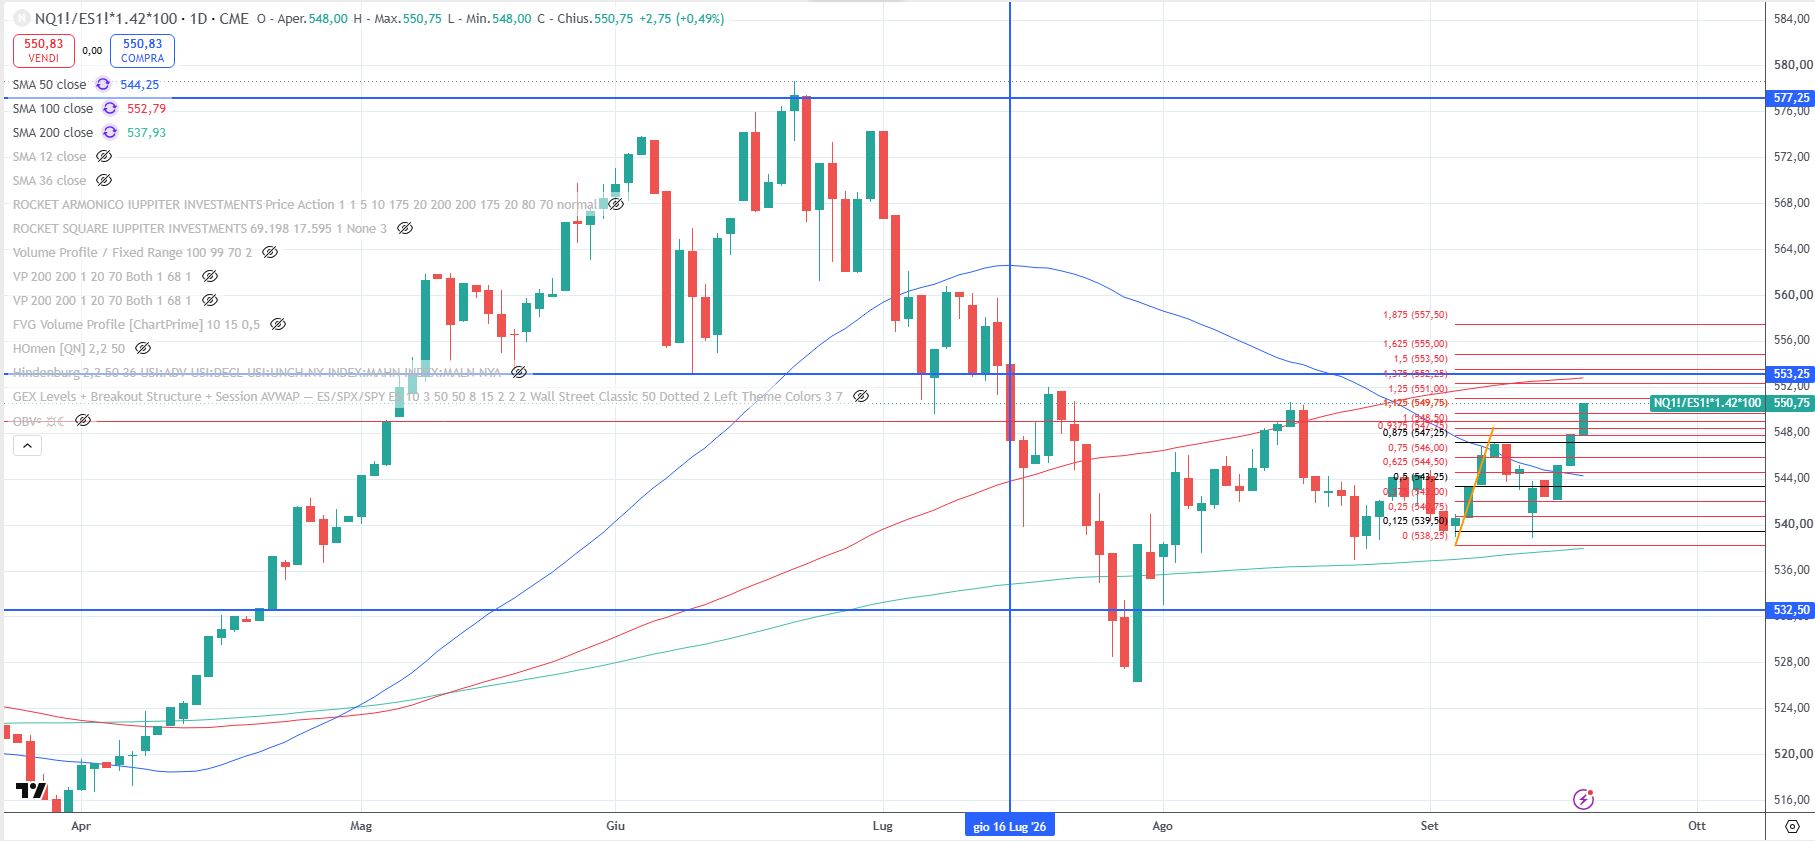
Il rapporto Nasdaq/S&P500 al 18 settembre 2026
Anche qui c’è da superare il massimo relativo del 17 agosto: ma il grafico parla in modo chiaro di come il Nasdaq, negli ultimi due giorni, sia tornato a sostenere l’S&P500.
 Clicca per ingrandire
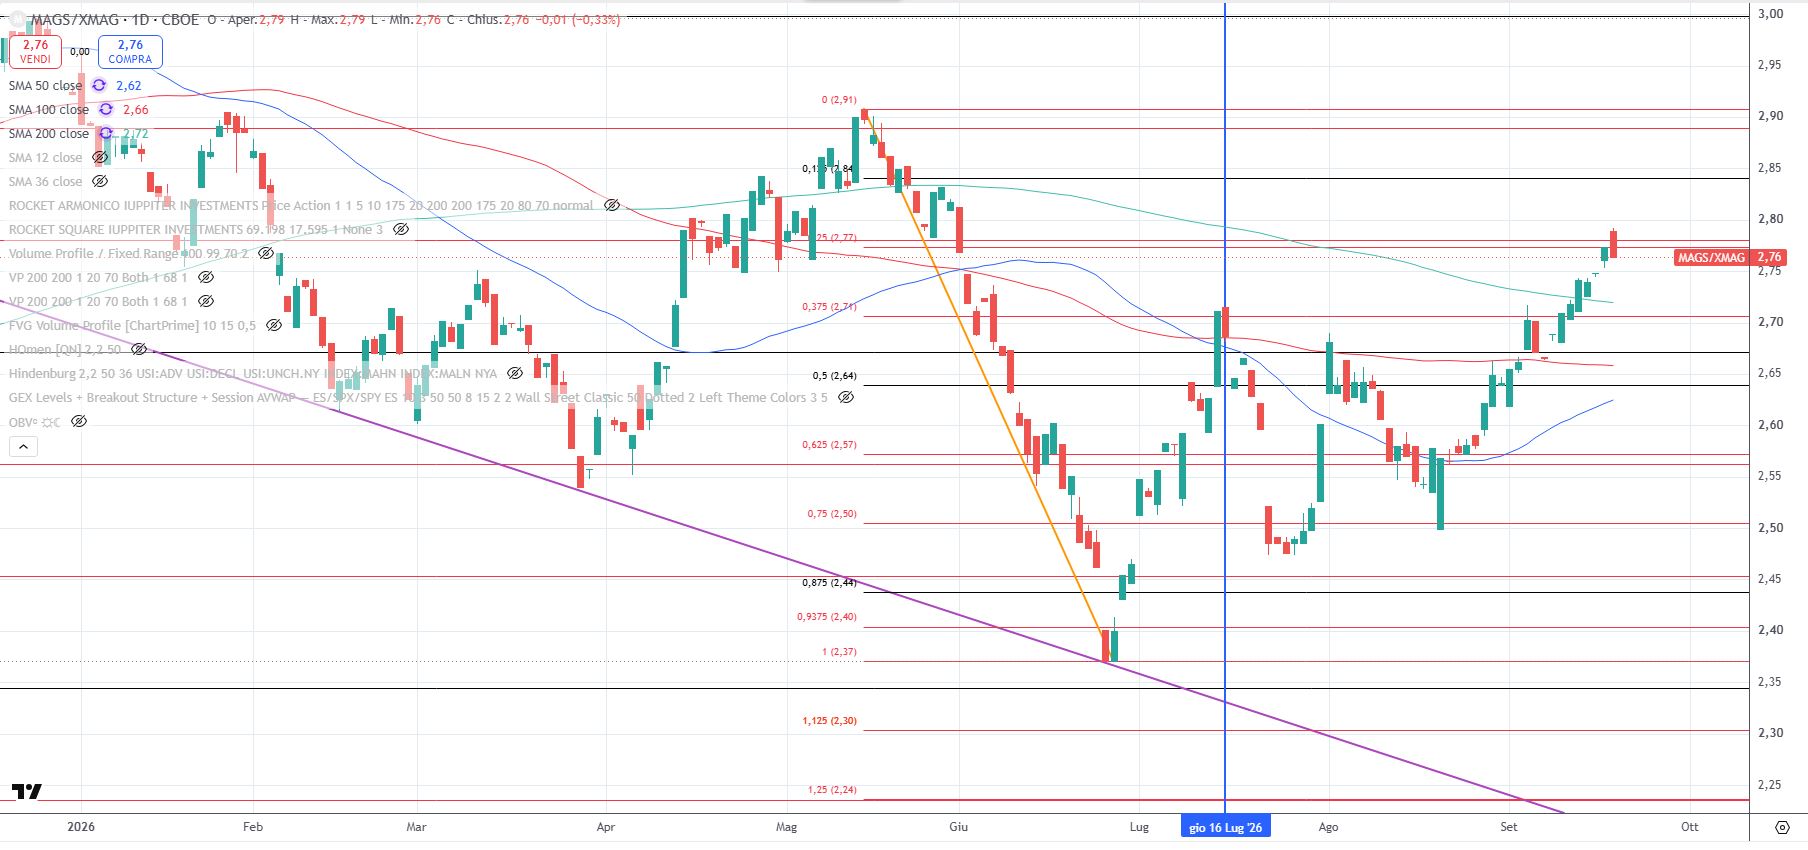
Il rapporto MAGS/XMAG al 18 settembre 2026.
MAGS è l’ETF delle sette Magnifiche, XMAG l’ETF degli altri 493 titoli dell’S&P500.
Qui siamo in piena e conclamata inversione di trend, con il superamento netto della media mobile a 200 periodi.
Massimo del 3 settembre ormai lontano, le Magnifiche sembrano voler ritrovare la forza per tornare a splendere.
Dollaro-Yen
Pericolo passato per il Dollaro-Yen dopo gli interventi concertati e l’aumento parallelo dei tassi sulle due valute di 0.25 punti?
Domani, nell’articolo riservato agli abbonati torneremo a discutere del Dollaro-Yen, delle sue prospettive e dei rischi per la Borsa Americana dopo il prossimo algoritmo temporale, se questo dovesse risultare essere un massimo.
Non perdere il prossimo articolo di analisi di mercato, sottoscrivi o rinnova il tuo abbonamento a Traders’ Magazine e alle Classroom.
Traders’+Classroom: non perdere le prossime puntate
Maurizio Monti
44 anni sui mercati
Editore Traders’ Magazine Italia
Fondatore dell’Istituto Svizzero della Borsa
