Banche centrali prudenti, trimestrali che dividono i giganti dell’AI, petrolio sulle montagne russe e un voto americano che cambia gli equilibri a Washington.
Il quadro generale
Due i protagonisti del periodo: le trimestrali dei giganti tecnologici, che hanno riacceso i dubbi sul costo della corsa all’intelligenza artificiale, e le elezioni americane del 3 novembre. Sullo sfondo, inflazione alta e crisi con l’Iran.
Fed e BCE: tassi fermi, ma il rialzo resta sul tavolo
Il 28 ottobre la Federal Reserve ha lasciato i tassi al 3,75–4,00%, con un voto di 10 a 2: Lisa Cook e Beth Hammack avrebbero voluto un rialzo di un quarto di punto.
A settembre l’inflazione PCE, la misura preferita dalla Fed, è salita al 3,6% annuo (3,1% quella di fondo), mentre il PIL del terzo trimestre è cresciuto del 3,4% annualizzato.
Il 29 ottobre anche la BCE ha tenuto fermo il tasso sui depositi al 2,50%, all’unanimità, dopo aver discusso apertamente un rialzo.
L’inflazione dell’eurozona a settembre è salita al 3,8%, il massimo da settembre 2023. I mercati prezzano circa l’80% di probabilità di un rialzo al 2,75% a dicembre.
La vera notizia: Christine Lagarde lascerà la presidenza il 7 febbraio 2027, otto mesi prima della scadenza naturale del mandato.
Big Tech: l’AI divide vincitori e perdenti
Utili in forte crescita, ma costi sempre più pesanti per le infrastrutture dell’AI:
- Alphabet è crollata di circa il 12,6% il 29 ottobre. I ricavi sono saliti del 25% a 127,6 miliardi di dollari e Google Cloud è più che raddoppiato (+103%), ma l’utile per azione è sceso a 2,12 dollari da 2,87.
- Microsoft ha battuto le attese, con il cloud Azure in crescita del 48%.
- Amazon ha deluso su ricavi e utili. AWS è cresciuta del 39%, ma gli investimenti da 220 miliardi nel 2026 hanno portato il flusso di cassa in negativo.
- Intel ha perso circa il 29% il 30 ottobre per una guidance debole sul quarto trimestre.
- Apple ha pubblicato i conti il 2 novembre: ricavi di 114,5 miliardi, sopra le attese, ma le previsioni più deboli sui margini, hanno fatto scendere il titolo di circa il 2%.
Secondo FactSet gli utili dell’S&P 500 crescono di oltre il 30% annuo, ma il mercato distingue sempre di più tra chi trasforma l’AI in ricavi e chi ne sopporta solo i costi.
Wall Street: tecnologia sotto pressione
Nella settimana dal 26 al 30 ottobre l’S&P 500 ha perso lo 0,6%, il Nasdaq il 2% e il Dow Jones lo 0,9%. Venerdì 30 è stata la seduta peggiore: S&P 500 a 7.580 punti (–1,8%), Nasdaq –2,9%.
Il 2 novembre il Nasdaq 100 è entrato in fase di correzione, cioè oltre il 10% sotto i massimi. Il 3 novembre i semiconduttori hanno guidato un rimbalzo (S&P 500 +0,4%, Nasdaq +0,8%). Il Treasury decennale è sceso fino al 4,93%, minimo da inizio settembre.
Europa e Piazza Affari
Moody’s il 23 ottobre sera ha confermato il rating della Francia ad Aa3 con outlook negativo, evitando il declassamento temuto. Il quadro francese resta però fragile: nel terzo trimestre il PIL è calato dello 0,1%, mentre l’eurozona nel complesso è cresciuta dello 0,4%.
L’Italia è rimasta ferma (0,0% sul trimestre), e la stima flash dell’inflazione italiana di ottobre è arrivata al 5,4%.
Il Ftse Mib ha chiuso ottobre in calo del 3,64%, peggio dell’Euro Stoxx 50 (–2,2%), e il 30 ottobre è sceso sotto i 50.000 punti (49.501, –1%).
Amplifon ha perso quasi il 15% quel giorno nonostante conti sopra le attese; STMicroelectronics e Prysmian hanno chiuso il mese come peggiori titoli dell’indice.
In positivo Eni, sostenuta dal petrolio, e Inwit. Lo spread BTP-Bund è rimasto contenuto, intorno ai 117 punti base, con il decennale italiano al 4,5%.
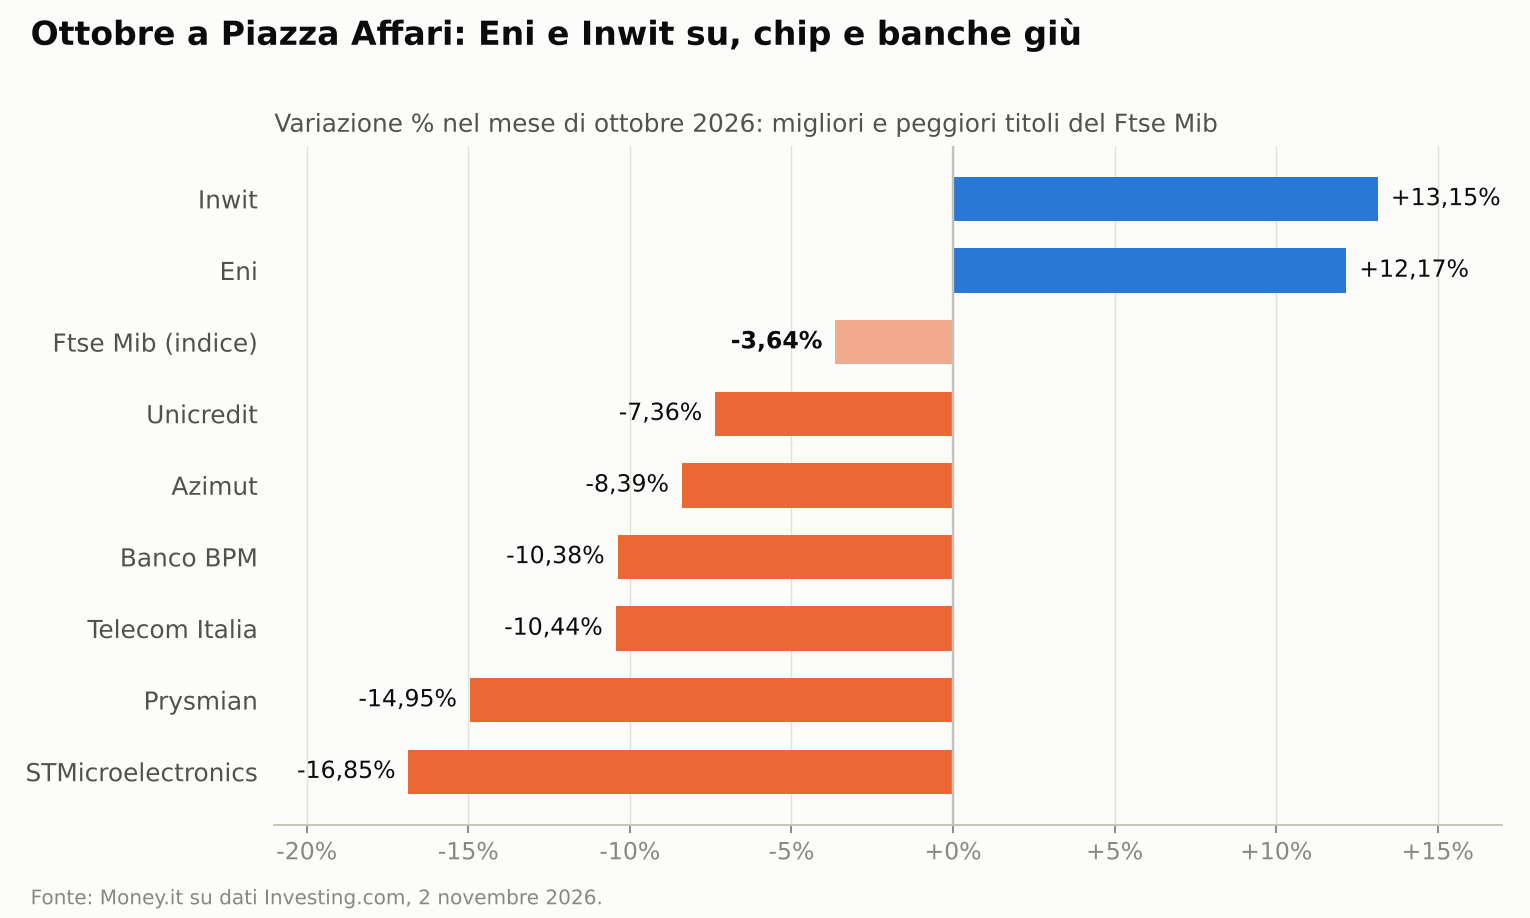
Fonte: Money.it su dati Investing.com.
Petrolio, oro e Iran
Il Brent ha chiuso ottobre intorno ai 113 dollari, con un rialzo di circa il 12% nel mese e ai massimi da sei mesi.
Il 2 novembre il petrolio è crollato di circa l’8% dopo che Teheran ha autorizzato nuovi colloqui con Washington, mediati dal Qatar, e il presidente Trump ha escluso una ripresa degli attacchi dopo le elezioni.
La tensione resta: gli Stati Uniti hanno colpito l’isola iraniana di Qeshm dopo l’abbattimento di droni americani. L’oro ha continuato a scendere, sotto i 4.000 dollari l’oncia (circa 3.930 il 3 novembre).
Il voto di metà mandato
Le elezioni del 3 novembre si sono chiuse con una netta vittoria dei Democratici, che conquistano sia la Camera sia il Senato.
Alla Camera, secondo il conteggio AP, hanno già 253 seggi (la maggioranza è 218): almeno 41 seggi strappati ai Repubblicani.
Al Senato sono a 54 seggi contro 44, con due ancora da assegnare. Tra i ribaltoni più clamorosi ci sono Texas, Ohio, North Carolina, Iowa e Kansas, che elegge il primo senatore democratico dal 1932.
In Mississippi la sfida resta apertissima: al momento della stesura dell’articolo, con il 96% delle schede scrutinate, il democratico Scott Colom era avanti di una manciata di voti.
Trump ha detto di accettare il risultato e di voler lavorare con i Democratici, ma ha ricordato di avere “il potere supremo, il veto”. Ha legato la sconfitta al caro benzina causato dalla guerra con l’Iran.
Per i mercati si apre una fase di governo diviso. I Democratici non hanno i due terzi necessari a superare i veti presidenziali, quindi grandi riforme fiscali sono improbabili.
Il leader democratico alla Camera, Hakeem Jeffries, vuole però mettere subito al voto una legge per abolire i dazi dell’amministrazione e restituire al Congresso i poteri sul commercio.
Sono possibili anche scontri sul tetto del debito e regole più severe su AI e data center.
Dopo una notte di vendite sui futures, il 4 novembre Wall Street ha cambiato rotta: il Dow Jones ha guadagnato circa 1.000 punti, la miglior seduta dopo un voto di metà mandato da 44 anni.
Cosa guardare
Nei prossimi giorni l’attenzione si sposta sulla reazione dei mercati al nuovo Congresso, sui dati sul lavoro americani e sulle ultime trimestrali, in particolare Nvidia.
In Europa resta da capire chi succederà a Lagarde e se la BCE alzerà davvero i tassi a dicembre.
Fonti
Portfolio Terminal, Alain Guillot – riepiloghi settimanali al 30 ottobre 2026
Forbes (B. Stone, 31/10/2026), Yahoo Finance, TheStreet, Saxo – trimestrali e sedute del 29 ottobre – 3 novembre
ANSA, Rivaluta.it, Milano Finanza – BCE del 29 ottobre e mercati europei
Money.it – chiusura del 30/10 e bilancio di ottobre del Ftse Mib
CBS News, CNN, CNBC – risultati delle elezioni di metà mandato
La Redazione