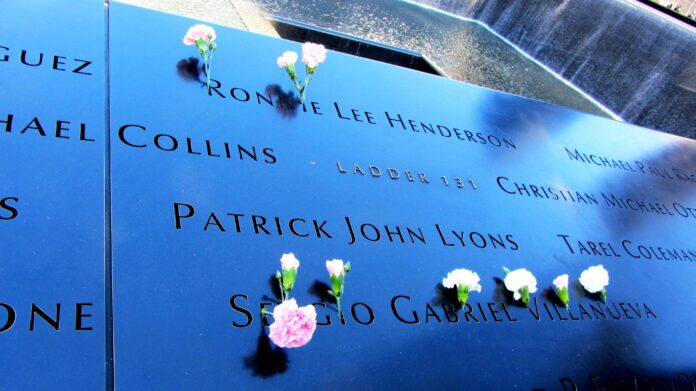
L’11 settembre 2001 non distrusse soltanto edifici e provocò una tragedia umana di dimensioni storiche.
Mise alla prova anche qualcosa di molto meno visibile: la capacità del sistema finanziario di continuare a funzionare quando una parte critica della sua infrastruttura diventa improvvisamente indisponibile.
Quella mattina, il problema per i mercati non era soltanto quanto avrebbero potuto perdere le quotazioni.
La questione era molto più elementare: il sistema finanziario statunitense era in grado di continuare a operare normalmente?
La risposta, per alcuni giorni, fu no.
Un mercato costretto a chiudere
Quando gli aerei colpirono le Torri Gemelle, il distretto finanziario di New York si trasformò in una zona di emergenza.
Il problema coinvolse direttamente anche l’infrastruttura fisica e tecnologica sulla quale si basavano numerose operazioni finanziarie.
La Borsa di New York non aprì l’11 settembre. Lo stesso accadde ad altri mercati statunitensi. La riapertura sarebbe avvenuta quattro giorni dopo, il 17 settembre.
Dal punto di vista finanziario, si trattava di un’anomalia straordinaria. I mercati moderni sono progettati per funzionare in modo continuo: gli ordini vengono trasmessi, le operazioni eseguite, le posizioni registrate e il capitale trasferito tra gli operatori praticamente senza interruzioni.
L’11 settembre rivelò però una vulnerabilità fondamentale: la continuità dei mercati dipendeva molto più di quanto si pensasse dalla concentrazione geografica e fisica di determinate infrastrutture.
Il cuore finanziario degli Stati Uniti si trovava concentrato in un’area geografica estremamente ristretta.
E quella concentrazione poteva trasformarsi in un rischio.
Il problema non riguardava soltanto la Borsa
Una delle lezioni più importanti dell’11 settembre fu comprendere che un mercato finanziario non è semplicemente un edificio pieno di operatori.
Dietro un’operazione apparentemente semplice esiste un’intera catena di infrastrutture.
Un ordine deve raggiungere il mercato. L’operazione deve essere eseguita.
Le posizioni devono essere registrate. Le controparti devono conoscere le proprie obbligazioni. I pagamenti devono essere elaborati. I titoli devono essere trasferiti.
I sistemi informativi devono rimanere operativi.
Se uno di questi elementi viene meno, il problema può rapidamente propagarsi al resto del sistema.
Per questo motivo, l’11 settembre portò in primo piano una questione che oggi è centrale per qualsiasi istituzione finanziaria: la resilienza operativa.
Non è sufficiente che un’istituzione disponga di capitale adeguato per sopravvivere a una crisi.
Deve anche essere in grado di continuare a operare quando perde uffici, personale, fornitori, sistemi tecnologici o comunicazioni.
La geografia diventa una variabile finanziaria
Prima dell’11 settembre, la concentrazione geografica poteva essere analizzata soprattutto da una prospettiva aziendale: costi, vicinanza ai clienti, disponibilità di personale qualificato o accesso a determinate infrastrutture.
Dopo l’attentato acquisì una dimensione completamente diversa.
Cosa sarebbe successo se diverse istituzioni finanziarie critiche fossero state situate all’interno della stessa area colpita da una catastrofe?
Il problema non era più individuale.
Poteva diventare sistemico.
La distinzione è fondamentale. Un’azienda può disporre di un eccellente piano di emergenza e trovarsi comunque nell’impossibilità di operare se anche i suoi principali fornitori, controparti o infrastrutture critiche vengono colpiti.
Per questo motivo, il settore finanziario iniziò a prestare molta più attenzione alla ridondanza geografica: disporre di strutture, sistemi e capacità operative sufficientemente distanti tra loro affinché un singolo evento non possa renderli inutilizzabili contemporaneamente.
Oggi il principio appare quasi ovvio. Allora, la sua importanza emerse in modo drammatico.
La continuità operativa smise di essere un semplice documento aziendale
Il concetto di business continuity non nacque con l’11 settembre. Le grandi istituzioni finanziarie disponevano già di piani per affrontare incendi, terremoti, guasti tecnologici o interruzioni dei servizi.
Ciò che cambiò fu la percezione della loro importanza.
Un piano di emergenza non poteva più limitarsi alla domanda: «Cosa facciamo se il nostro edificio diventa inutilizzabile?».
Bisognava rispondere a domande molto più complesse.
Dove può lavorare il personale se la sede viene resa inaccessibile?
È possibile accedere ai sistemi da un’altra località?
Esistono sistemi di comunicazione alternativi?
Le operazioni critiche possono essere trasferite a un’altra struttura?
Cosa succede se anche un fornitore esterno è fuori servizio?
Per quanto tempo può rimanere interrotto un processo prima di generare un problema finanziario rilevante?
E soprattutto: cosa succede quando diverse istituzioni devono attivare contemporaneamente i propri piani di emergenza?
L’11 settembre trasformò queste domande in una priorità strategica.
L’infrastruttura invisibile che sostiene un’operazione
Per un investitore, un’azione può apparire semplicemente come un’attività negoziabile su uno schermo.
Dietro quello schermo esiste però un’architettura estremamente complessa.
Il mercato ha bisogno di infrastrutture di negoziazione, compensazione, regolamento, custodia, telecomunicazioni, dati e pagamenti.
Alcune sono gestite direttamente dalle borse; altre dipendono da stanze di compensazione, banche, fornitori tecnologici o reti di comunicazione.
La vulnerabilità non si trova necessariamente nel componente più visibile.
Può trovarsi in un nodo apparentemente secondario, la cui interruzione è sufficiente a impedire il completamento di un’operazione.
L’11 settembre contribuì quindi a spostare la prospettiva della gestione del rischio finanziario: dall’analisi del rischio delle singole istituzioni all’analisi delle interdipendenze tra istituzioni e infrastrutture.
La differenza è enorme.
Una banca può essere perfettamente solvibile e, allo stesso tempo, essere colpita dall’incapacità di una controparte di adempiere ai propri obblighi.
Una stanza di compensazione può continuare a funzionare, ma dipendere da sistemi di comunicazione gestiti da soggetti terzi.
Un’istituzione può disporre di sistemi di backup e scoprire comunque che i propri fornitori non hanno una capacità equivalente.
Il rischio, quindi, non si trova soltanto nel bilancio.
Si trova anche nella rete.
Dal rischio di mercato al rischio infrastrutturale
L’11 settembre contribuì ad ampliare il concetto stesso di rischio finanziario.
Tradizionalmente, quando parliamo di rischio di mercato pensiamo a variabili come tassi d’interesse, valute, azioni, materie prime o volatilità.
Ma una crisi può verificarsi senza che nessuno di questi prezzi sia all’origine del problema.
Un’infrastruttura può smettere di funzionare.
Una rete di comunicazione può interrompersi.
Una struttura critica può diventare inaccessibile.
Un fornitore tecnologico può subire un guasto.
Un evento fisico può impedire contemporaneamente a migliaia di dipendenti di raggiungere il proprio posto di lavoro.
In altre parole, un mercato può essere esposto a un rischio finanziario il cui fattore scatenante non è inizialmente finanziario.
Questa prospettiva sarebbe diventata ancora più importante negli anni successivi, con la progressiva digitalizzazione dei mercati e la crescente dipendenza dalle infrastrutture tecnologiche.
Un avvertimento che sarebbe riemerso nel 2008
Esiste un collegamento interessante tra l’11 settembre e la crisi finanziaria del 2008, anche se i due eventi ebbero origini completamente diverse.
L’11 settembre mostrò i pericoli dell’interdipendenza fisica e operativa.
Il 2008 avrebbe mostrato i pericoli dell’interdipendenza finanziaria.
In entrambi i casi emerse una stessa lezione: istituzioni apparentemente indipendenti, se analizzate singolarmente, erano in realtà profondamente connesse.
Una crisi moderna non deve necessariamente distruggere un’istituzione per colpirla. Può interrompere un’infrastruttura dalla quale dipendono simultaneamente numerose istituzioni.
Questa evoluzione contribuì a consolidare un principio fondamentale della regolamentazione finanziaria contemporanea: determinate infrastrutture e istituzioni non possono essere analizzate esclusivamente in funzione del proprio rischio; occorre valutare anche l’impatto che la loro interruzione potrebbe avere sull’intero sistema.
La vera eredità: progettare mercati capaci di sopravvivere
Forse l’eredità finanziaria più importante dell’11 settembre non consiste in una singola norma o in una tecnologia specifica.
È un cambiamento di mentalità.
Prima, la domanda principale poteva essere formulata così:
«Come proteggiamo la nostra azienda da una crisi?»
Progressivamente, la domanda è diventata:
«Come facciamo in modo che le nostre funzioni critiche continuino a operare anche quando una parte significativa del sistema ha smesso di funzionare?»
Sembra una differenza semantica, ma non lo è.
Significa progettare ridondanze, separare fisicamente le infrastrutture critiche, predisporre strutture alternative, testare scenari estremi, diversificare i fornitori e stabilire per quanto tempo una funzione essenziale può rimanere interrotta prima che le conseguenze diventino inaccettabili.
Significa anche accettare una realtà scomoda per qualsiasi professionista della finanza:
la stabilità di un mercato non dipende soltanto dai suoi prezzi, dalla liquidità o dai suoi partecipanti. Dipende anche dall’infrastruttura invisibile che permette a ogni singola operazione di arrivare a buon fine.
L’11 settembre 2001 dimostrò cosa può accadere quando quell’infrastruttura viene sottoposta a una situazione per la quale nessun normale modello di mercato era stato progettato.
Wall Street riaprì quattro giorni dopo.
Ma l’idea che i mercati potessero essere considerati sicuri semplicemente perché i sistemi funzionavano in condizioni normali apparteneva ormai al passato.
Traders’ Magazine Italia
La Redazione
Le Opzioni Intelligenti di Maurizio Monti
Oggi alle 18.30 ti aspettiamo in Diretta sul canale YouTube di Traders’ Magazine Italia con una nuova puntata:
Sotto 150 cambia tutto?
Dollaro-Yen, Treasury e carry trade: cosa accadde nell’agosto 2024 e nell’aprile 2025 e perché questa volta il mercato sta seguendo un copione diverso
Abbiamo già visto questo film due volte. Ma questa volta un protagonista si sta comportando al contrario.
FASE 1 — Estate 2024. Partiamo dal 9 luglio: USD/JPY circa 161. Seguiamo progressivamente Yen, trentennale, SPX e volatilità.
Arriviamo al 5 agosto: USD/JPY circa 144, Nikkei -12%, esplosione della volatilità e forte movimento dei Treasury.
Ma non basta ancora:il processo continua fino al 16 settembre, quando USD/JPY arriva circa a 140,50 e il trentennale raggiunge 127.21.
L’unwind non è necessariamente un evento di un giorno: può essere un processo.
FASE 2 — Gennaio/aprile 2025. USD/JPY parte da circa 158 il 9 gennaio.
Yen progressivamente più forte, Treasury progressivamente più forte.
Arriviamo al 7 aprile: USD/JPY circa 146, equity in fortissima difficoltà, volatilità molto elevata, trentennale intorno a 122.
Due episodi differenti. Una relazione sorprendentemente simile.
USD/JPY ↓
Treasury ↑
SPX ↓
VIX ↑
FASE 3 — Estate 2026. Dal 27 luglio USD/JPY passa da quasi 164 a 153.
Ma stavolta:
USD/JPY ↓
Treasury ↓
SPX ≈ massimi
VIX normale.
Ed ecco l’anomalia: è Bessent a fare la differenza? E’ il tentativo pilotato delle due banche centrali di riequilibrare lo Yen ed evitare riallocazioni disordinate dei bond americani?
Ci attendono TRE SCENARI possibili: li esamineremo in dettaglio nella trasmissione LIVE.
Non dobbiamo prevedere se salterà il carry trade. Dobbiamo sapere quale mercato ci dirà che ha cominciato a saltare.
CLICCA QUI e segui la diretta
CLICCA QUI e segui la diretta
Oggi alle 11.30 ti aspettiamo nella Classroom, l’appuntamento del martedì mattina in diretta con Maurizio Monti per esaminare i mercati, studiare le migliori strategie e le opportunità per proteggere e far crescere un portafoglio. Approfitta ora della promozione speciale per avere insieme gli appuntamenti Classroom e la rivista digitale Traders’ Magazine.