Il future S&P 500 si ferma a 7648, il VIX torna a sfiorare quota 20 e i primi due future sulla volatilità entrano in backwardation.
Il mercato ha trovato un minimo, ma i segnali di rischio non sono rientrati.
Nell’articolo pubblicato per gli abbonati a Traders’ Magazine, pubblicato la scorsa domenica 18 ottobre, https://www.traders-mag.it/mercato-cerca-minimo-ma-sotto-ce-vuoto/ riferendoci all’S&P500 future scrivevamo:
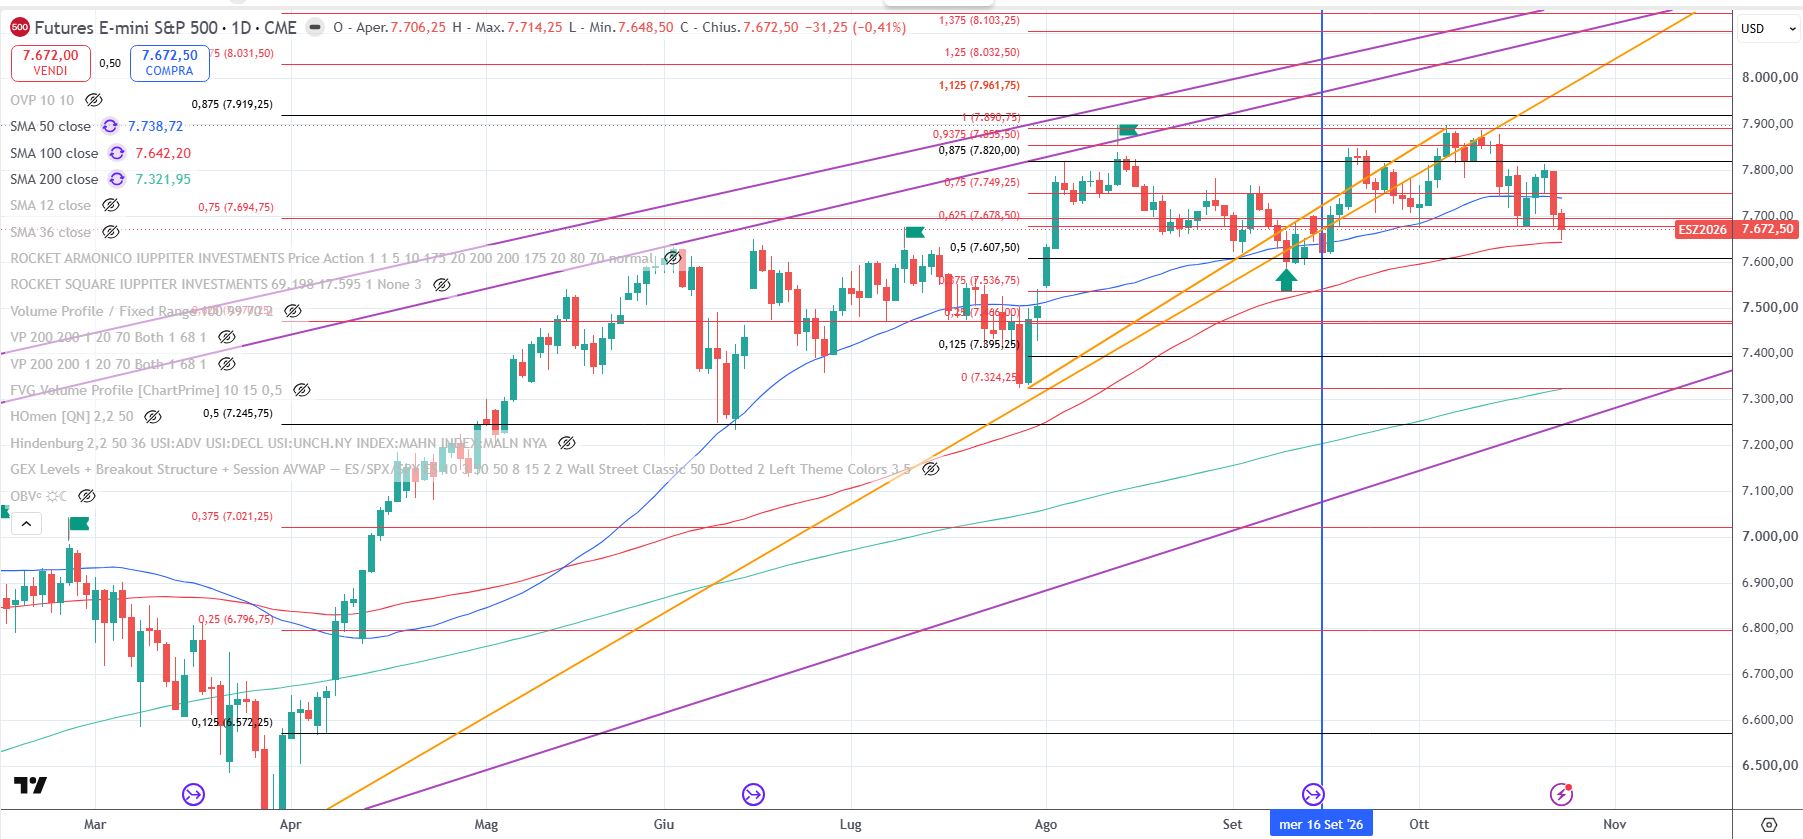
I primi livelli di supporto sono a 7637 e 7614, rispettivamente la media mobile a 100 periodi (non così significativa nel contesto attuale) e il 50% del range partito a fine a luglio con il ciclo in corso.
 Clicca per ingrandire
L’S&P500 future al 23 ottobre 2026
Il mercato è stato più generoso e più che il gamma potè il delta: il minimo della settimana si è formato venerdì scorso 23 ottobre a 7648, senza toccare la media mobile a 100 periodi, nel frattempo stabilizzatasi a 7642.
Il movimento intraday di venerdì 23 ottobre è un vero e proprio manuale di trading in opzioni: forte supporto a 7700, con grande affluenza di put che andavano a rafforzare un open interest già ricco e ben fornito.
Forza ribassista del mercato che ha cercato di violare più e più volte 7700 senza riuscirci. Alla fine prima violazione di 7700 fino a 7677, e primo risucchio fino quasi all’area 7700 testata ancora una volta dal basso e dall’alto per buona parte della giornata.
Alla fine, vincono i ribassisti, affluiscono una quantità crescente di call a 7700 che premono per la discesa e compensano le put.
Minimo, quindi, sull’area del delta successivo più forte a 7650 (2 punti più in basso per l’esattezza) e poi recupero dopo la chiusura di nuovo sopra 7670.
Tanta battaglia, un po’ di volatilità in crescita, con il Vix che blandamente ciondolava intorno alla zona 20.
Dollaro-Yen
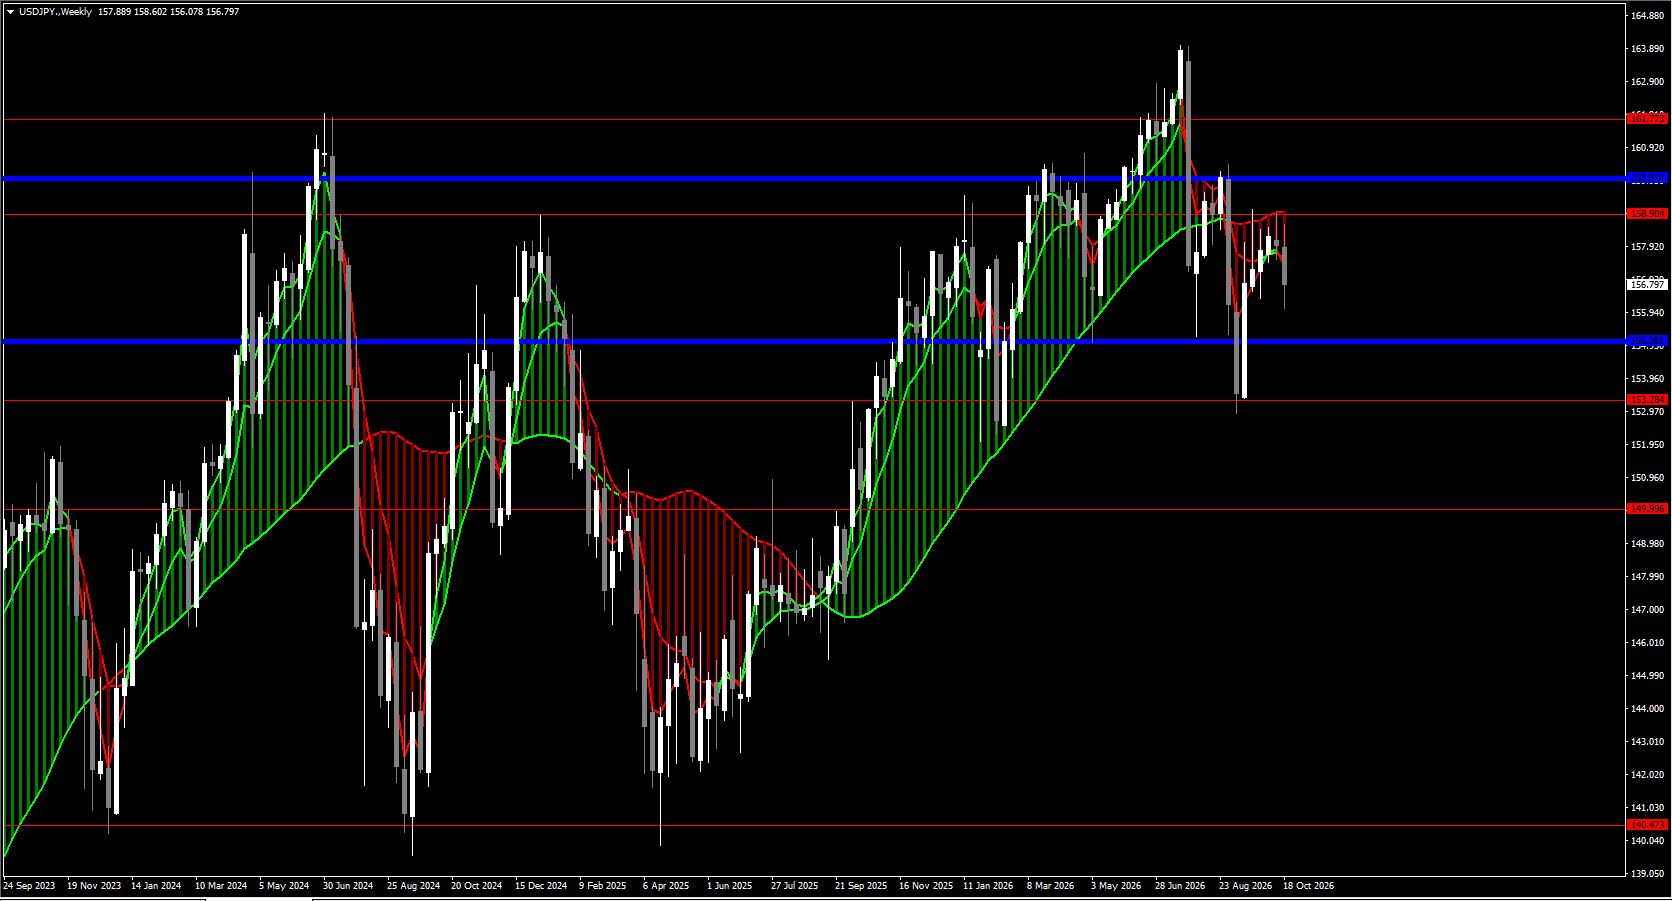
Il Dollaro Yen concludeva la settimana in ribasso, ancora nell’area di sicurezza, ma con evidente sintomi di smontaggio del carry-trade a seguito del ribasso del mercato americano.
Clicca per ingrandire
Il Dollaro-Yen, grafico settimanale al 23 ottobre 2026
La giornata di venerdì è stata dominata dall’incertezza, con un minimo relativamente profondo fino a 156.07 e un recupero fino quasi a 156.80, dove poi c’è stata la chiusura settimanale.
Vedendo il Dollaro-Yen, è facile interpretare un mercato nervoso, denso di zig-zag, ma anche incapace di prendere una direzione e tenerla.
Le elezioni di Mid-term giocano sicuramente un ruolo in tutto questo: se così, per un paio di settimane, forse tre, potremmo avere movimenti veloci direzionai e contro-direzionali.
VixSpread
Nella Pillola Formativa pubblicata giovedì scorso sul canale Youtube di Traders’ Magazine, abbiamo spiegato la funzionalità del VixSpread.
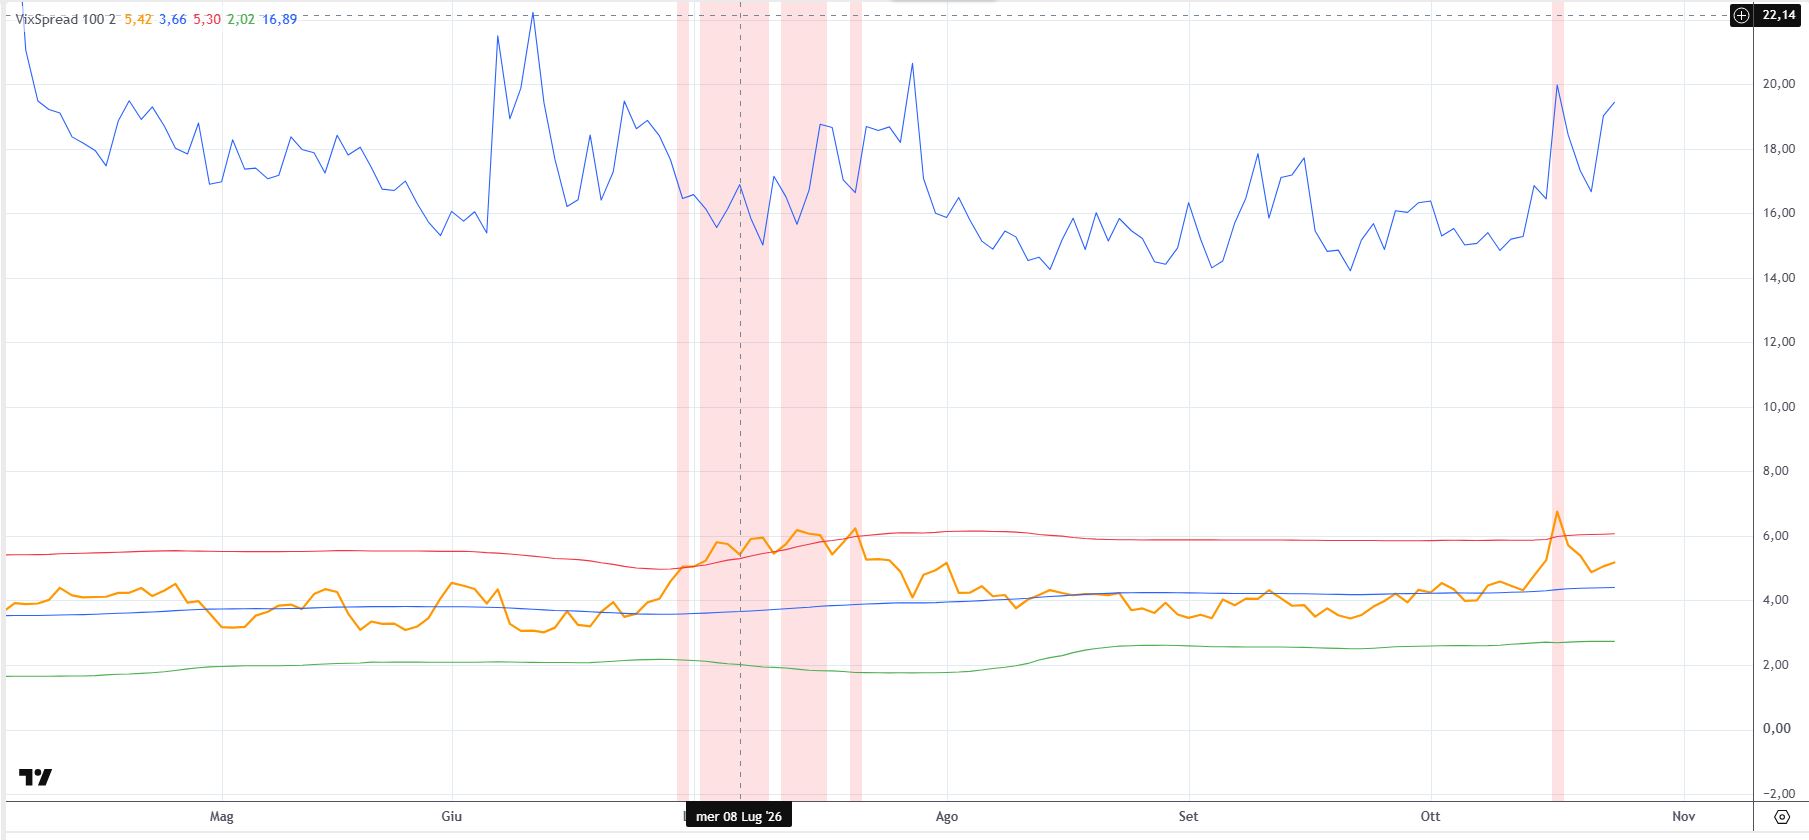
Si tratta di un indicatore proprietario che misura lo scostamento fra il VIX osservato e un valore teorico ricavato da un modello matematico basato sulla volatilità e sulla correlazione implicite.
Clicca per ingrandire
Il VixSpread e il Vix, in grafico lineare in azzurro.
Il 16 ottobre, i market maker hanno dimostrato una insolita soglia di nervosismo, che hanno trasmesso al mercato esaltando solo le scadenze brevi e brevissime (sulle quali erano arrivati volumi record), per dissuadere in qualche modo la negoziazione e attenuare le difficoltà che evidentemente stavano patendo per mantenere bilanciate le proprie posizioni.
Il picco del Vix ha corrisposto ad un picco del VixSpread oltre la seconda deviazione standard.
Il rientro è stato immediato nelle giornate di lunedì e martedì scorso. La nuova ascesa del Vix era accompagnata da più moderazione nel VixSpread, che rimaneva nella zona superiore dell’indicatore ma su valori all’interno delle grandi medie.
Resta, comunque, una tendenza di sovrastima da parte dei market maker sulla volatilità di breve termine.
Volatility Flow
Clicca per ingrandire
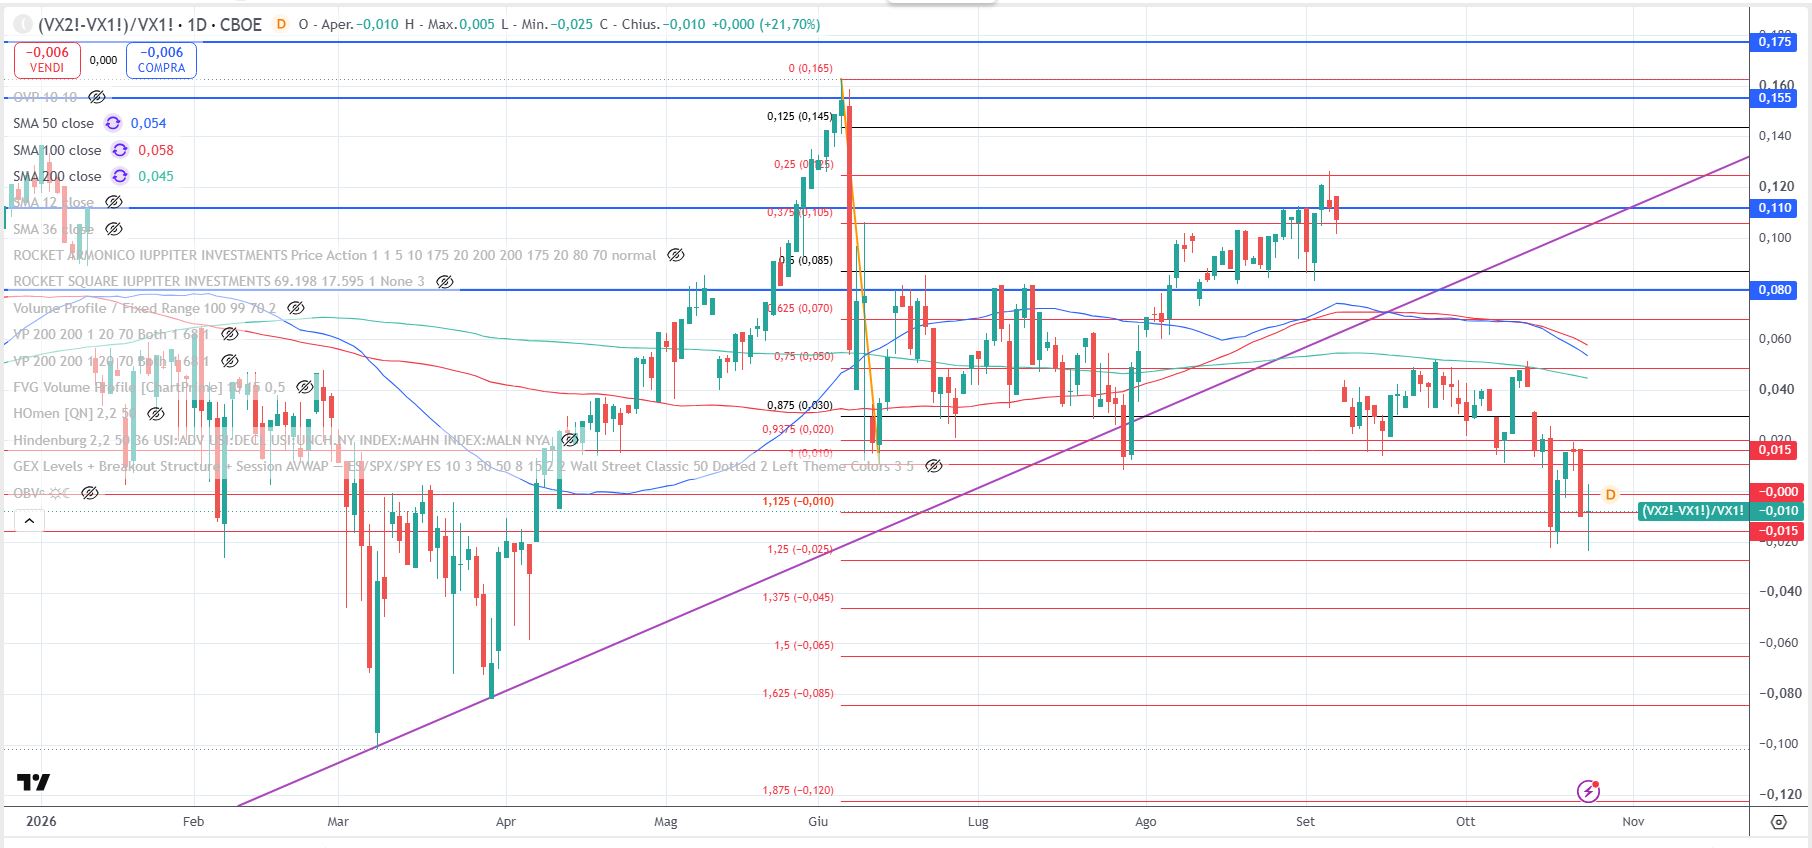
Il Volatility Flow al 23 ottobre 2026
La tendenza alla sovrastima ha portato i due future più vicini del Vix ad andare in backwardation nella giornata di venerdì: questo significa che il future più lontano quota meno del future più vicino.
Il volatility Flow ha chiuso la settimana a -0.010, comunque in valore negativo dopo avere toccato -0.025.
Sappiamo che consideriamo il Volatility Flow in negativo uno dei fattori di rischio più significativo del mercato.
La prudenza, in tale contesto, è la suprema legge da osservare.
Conclusioni
Nell’articolo di domani riservato agli abbonati approfondiremo livelli di prezzo, divergenze e algoritmi temporali, osservati all’interno dell’attuale fase ciclica.
Restano le perplessità di fondo, se il 6 ottobre debba avere un significato di massimo a 18 anni, anche se è ancora da giudicare improbabile.
La visione sull’ultima settimana di ottobre non è positiva, sia pure, come vedremo, con una forte possibilità di rimbalzo nelle due fasi iniziali.
Maurizio Monti
44 anni sui mercati
Editore di Traders’ Magazine Italia
Fondatore dell’Istituto Svizzero della Borsa
Un saluto cordiale
Maurizio Monti
Dott. Maurizio Monti
Publisher – Editore
La Cultura si fa Finanza
Cultura, conocimiento, èxito
Italy: + 39 0230332900
Switzerland: + 41 91 8663114
