I Treasury scendono insieme con l’S&P 500, il VIX si prepara a una finestra critica e le opzioni individuano un confine decisivo fra 7614 e 7585 punti. Il 19-21 ottobre potrebbe segnare un’inversione. Oppure l’inizio di un’accelerazione ribassista.
Il problema non è soltanto quanto potrà scendere l’S&P 500. È che cosa potrebbe accadere se venissero violati i supporti che oggi separano due aree molto diverse del mercato.
La settimana appena conclusa ha lasciato tre segnali da interpretare insieme: la debolezza dell’azionario, la discesa dei rendimenti dei Treasury a lungo termine e la brusca accelerazione della volatilità implicita.
I nostri algoritmi temporali individuano nel 20-21 ottobre una possibile finestra di inversione.
Ma il posizionamento delle opzioni mostra anche aree nelle quali un’ulteriore discesa potrebbe diventare particolarmente rapida.
Per capire quale scenario stia prendendo forma, dobbiamo partire da un fenomeno che abbiamo già incontrato in passato.
E che nel quarto trimestre del 2018 accompagnò una fase molto difficile per Wall Street.
Effetto CPI o effetto AI
La scorsa settimana i rendimenti a lungo termine sono diminuiti in modo significativo.
I dati sul CPI e PPI avrebbero fatto supporre l’esatto opposto: un dato di inflazione in crescita avrebbe dovuto corrispondere ad una richiesta di maggiore remunerazione da parte degli investitori sull’obbligazionario.
Nel contempo, l’S&P500 ha registrato la peggiore settimana da giugno: da quando la volatilità implicita delle opzioni ha effettuato un picco consimile a quello di venerdì scorso, ma con minore velocità.
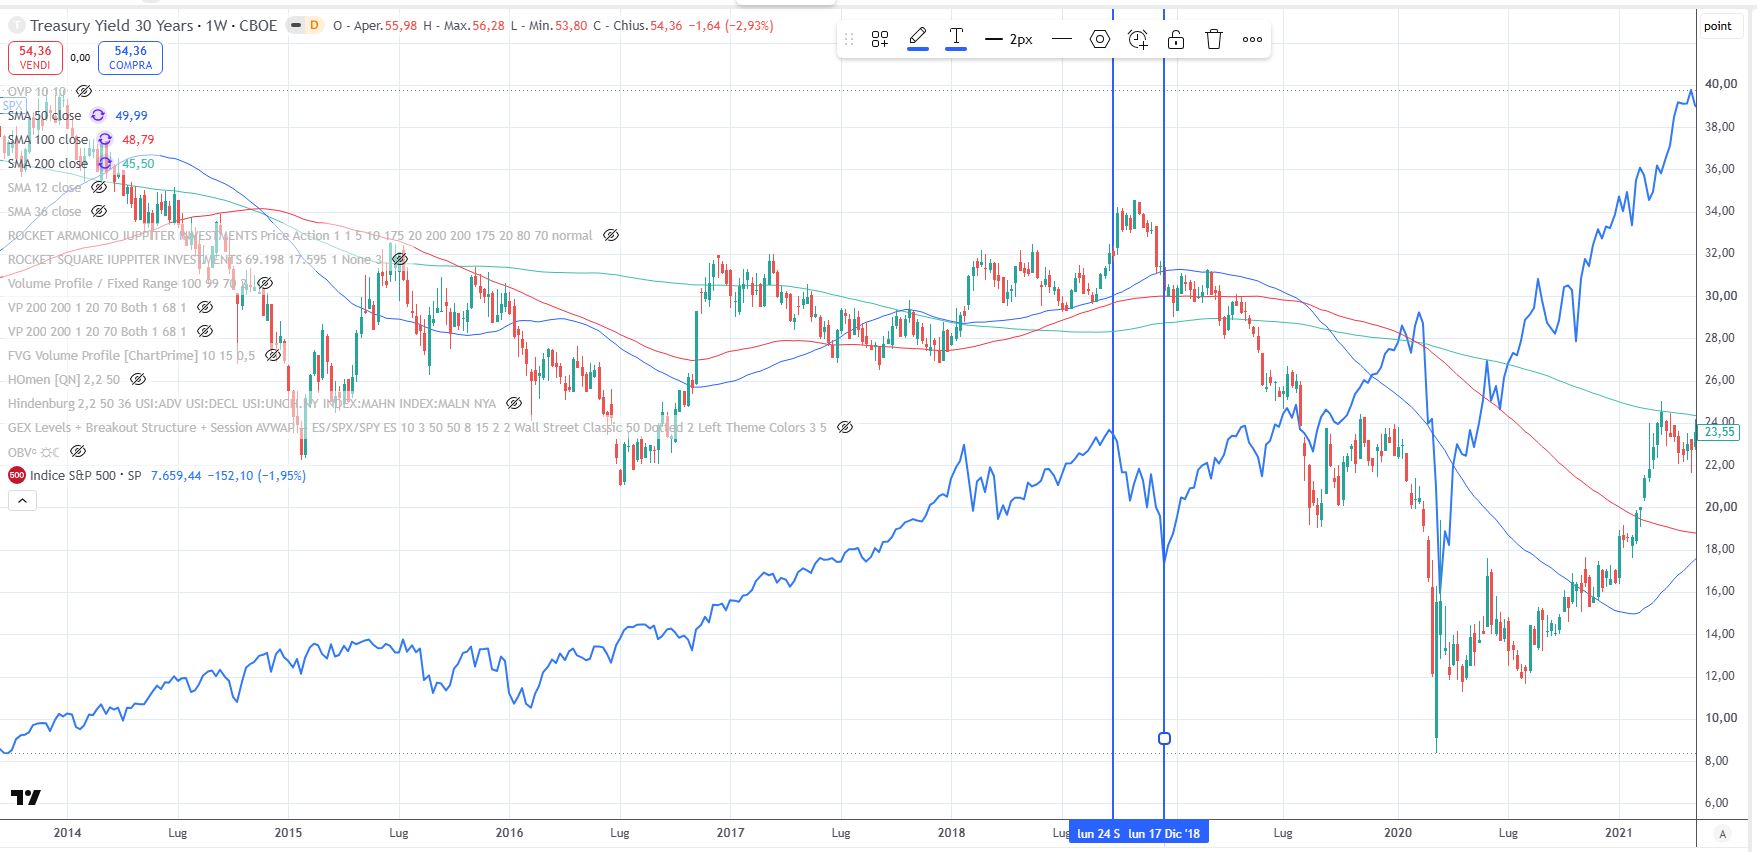
Nel 2018, epoca midterm Trump del precedente mandato, era avvenuto qualcosa di simile, in un contesto che sembra richiamare alcune caratteristiche attuali: anche allora la FED era in procinto di aumentare i tassi, i rendimenti avevano vissuto un forte rialzo.
L’S&P500 e il rendimento del trentennale, dopo avere toccato i massimi, scesero entrambi contemporaneamente.
Clicca per ingrandire
Il rendimento del Treasury 30 anni, grafico settimanale
In blue grafico lineare dell’SPX
Il fenomeno aveva dato i primi sintomi a fine settembre del 2018 e perdurò fino a dicembre dello stesso anno (il periodo indicato dalle due linee verticali azzurre).
Ai giorni nostri
Ovviamente citare il quarto trimestre del 2018, suscita una certa preoccupazione.
Peraltro, non fu un caso isolato: altre volte si è verificato nella storia.
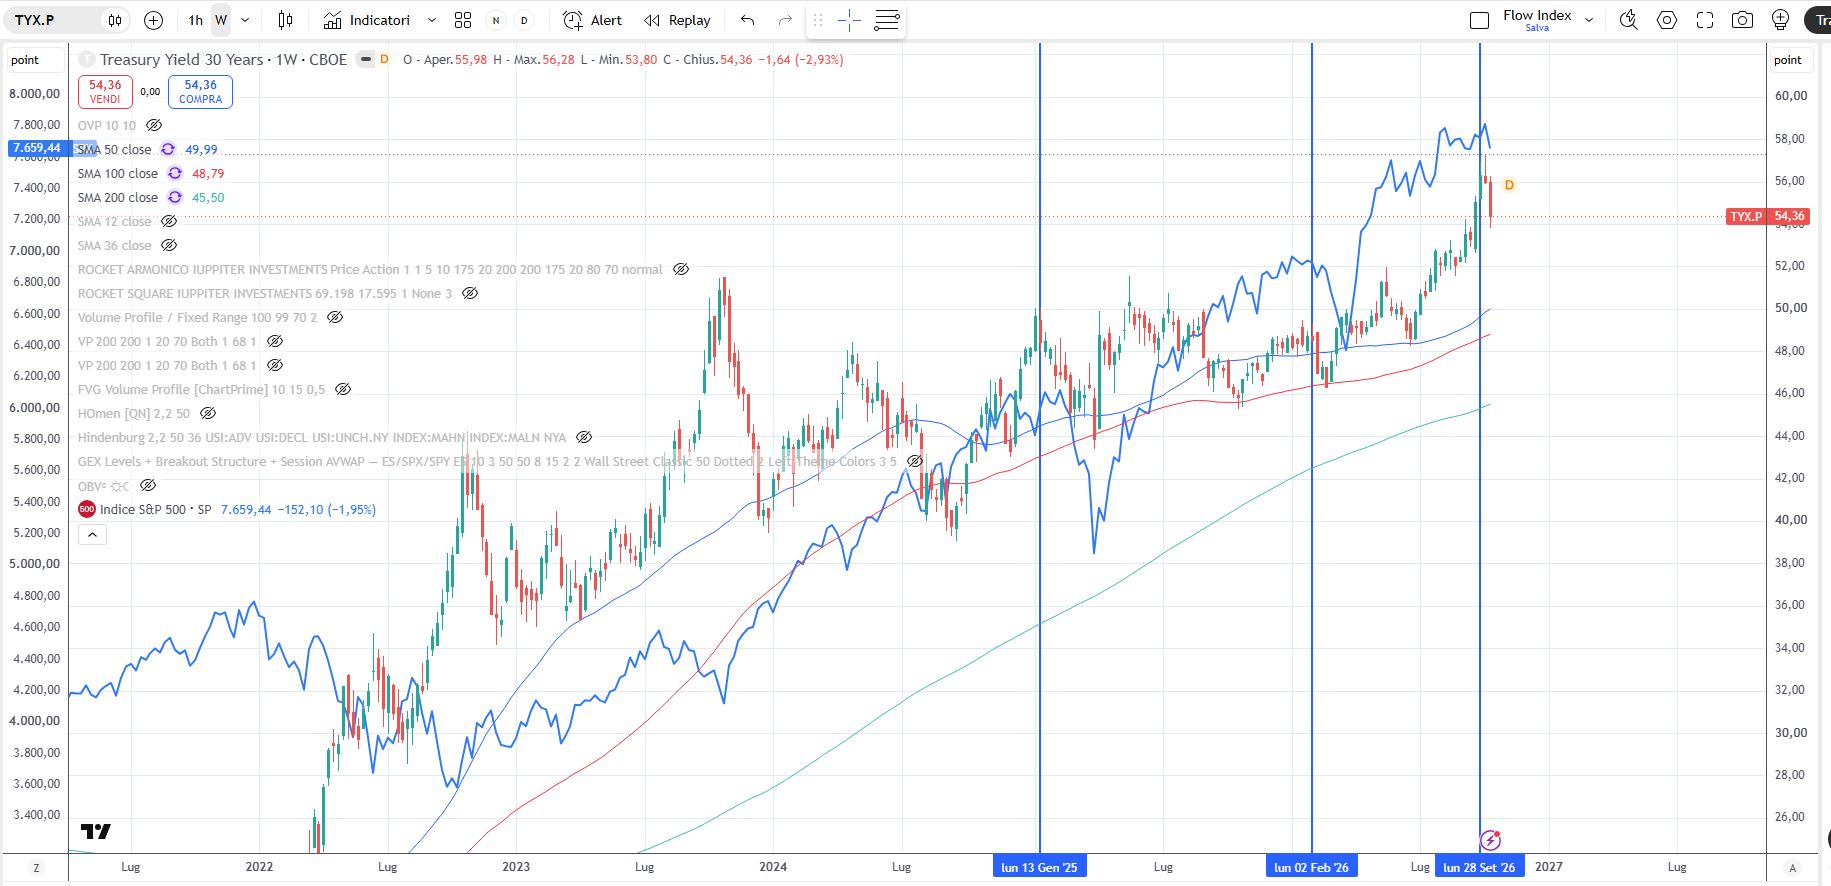
Se andiamo in epoca più recente, ci accorgiamo che sia avvenuta la stessa cosa a gennaio 2025 e febbraio 2026, periodi a cui poi sono seguiti ribassi significativi.
Clicca per ingrandire
Il rendimento del Treasury 30 anni, grafico settimanale
In blue grafico lineare dell’SPX
Le prime due linee verticali azzurre a sinistra indicano l’inizio del ribasso avvenuto nel primo trimestre 2025 e 2026.
La terza linea verticale più a destra è l’inizio di quello che ora è sotto i nostri occhi: l’accelerazione del calo dei rendimenti è stata molto significativa, se non addirittura violenta, e ha trascinato giù in modo altrettanto violento il comparto tecnologico azionario.
Che cosa sta accadendo.
E’ evidente la correlazione dei due fenomeni, che spesso sono correlati inversamente (calo dei rendimenti spesso significa voglia di azionario, qui sembra l’esatto contrario).
Contenuto riservato agli abbonati
Questo articolo è disponibile solo per gli abbonati a Traders' Magazine Italia.
Sei già abbonato? Accedi qui per leggere l'articolo.