Dal massimo del 6 ottobre al minimo del 20 novembre, l’indice ha perso il 12,66%. Ma mentre S&P 500 e Nasdaq festeggiavano i record, la maggioranza dei titoli mostrava già segni di debolezza. Poi il Volatility Flow è entrato in backwardation. Cronologia di un ribasso annunciato e della domanda che ora conta davvero: correzione o mercato ribassista?
Mille punti in quarantacinque giorni.
È la distanza che separa l’euforia dei massimi di ottobre dalla paura che ha travolto Wall Street nella seconda metà di novembre.
Ma il dato più inquietante non è soltanto l’entità della discesa.
È che il mercato aveva cominciato a indebolirsi molto prima che gli indici smettessero di salire.
Mentre l’S&P 500 e il Nasdaq celebravano nuovi record, una parte crescente dei titoli americani era già entrata in difficoltà. Poi, a metà ottobre, anche la struttura della volatilità ha cominciato a segnalare un cambiamento del clima di rischio.
Abbiamo ricostruito la sequenza di questi segnali, fino alla violenta rottura dei supporti di novembre.
Perché oggi la domanda non è più quanto abbia perso l’S&P 500.
È se quei mille punti rappresentino una correzione destinata a concludersi oppure l’inizio di una fase ribassista molto più importante.
1000 punti di paura, cronologia di un massacro
Era il 6 di ottobre, non l’anno scorso, ma 45 giorni fa, quando l’S&P500 future toccava il suo massimo a 7898: la quota 7900 solo sfiorata.
Insieme con lui, il Nasdaq toccava il suo massimo storico.
Venerdì scorso 20 novembre l’S&P500 toccava 6898. 1000 punti in 45 giorni. Una discesa del 12.66%.
Il minimo è abbondantemente sotto quella fatidica soglia 7125, di cui abbiamo a lungo parlato come barriera pericolosa se sorpassata.
Venerdì è parsa essere una barriera di burro fuso, come pure tutti i supporti rotti prima e dopo di essa.
Le riflessioni sui massimi.
Da qualche settimana ci interrogavamo, invece, sulla permanente divergenza con il Dow Jones, che 5 giorni prima, il giorno 1 ottobre, aveva toccato un minimo importante.
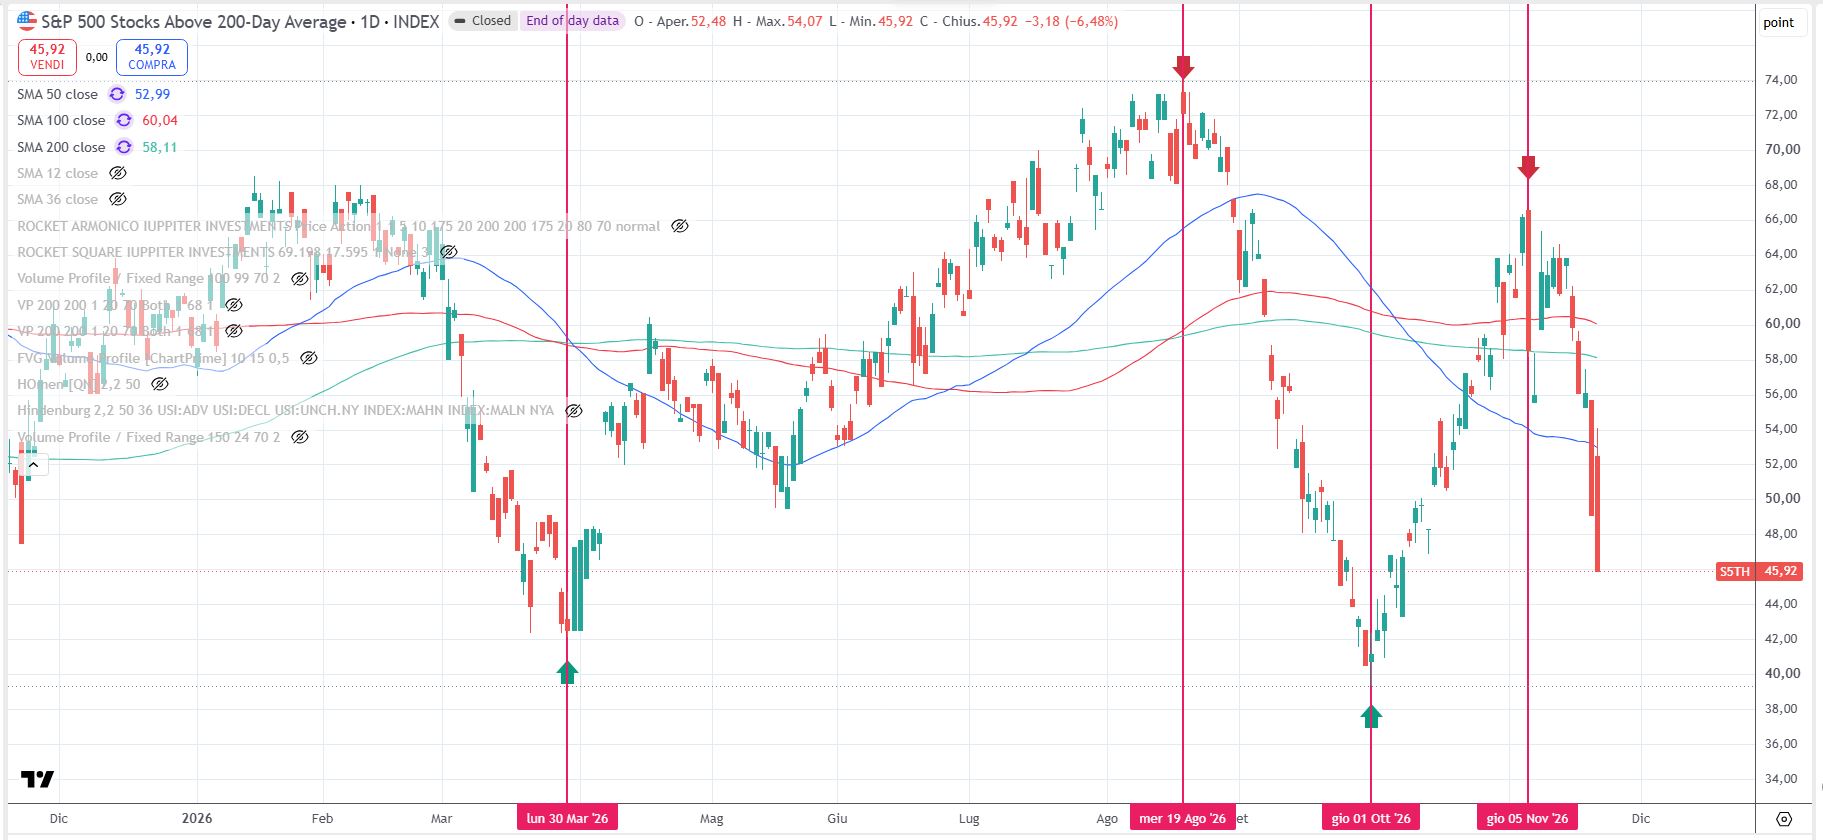
Una risposta almeno parziale ce la offriva il grafico sottostante.
Clicca per ingrandire
Titoli azionari dell’S&P500 sopra la media mobile a 200 periodi
Il giorno 1 ottobre, insieme con il minimo del Dow Jones, il grafico dei titoli sopra la media mobile a 200 periodi ci indicava un livello intorno al 40%: un minimo importante perfino sotto la zona del minimo di borsa del 30 marzo 2026.
In pratica, mentre S&P500 e Nasdaq toccavano i massimi, maggior parte dei titoli dell’S&P500 boccheggiava sotto la media mobile a 200 periodi.
Non era una bella cosa: stava ad indicare che i massimi erano pompati da pochi titoli guida.
La concentrazione che, alle volte, porta ai ribassi. Specialmente se su quei titoli, per qualche ragione, si incrina, magari solo temporaneamente, la fiducia da parte del mercato.
Il 19 agosto 2026
Eravamo molto tiepidi sulle nostre proiezioni per il mese di agosto, specialmente per i primi giorni.
In realtà, agosto 2026 è stato un mese dove i titoli americani hanno festeggiato all’unisono.
Il 19 agosto è cominciata la discesa della percentuale dei titoli sopra la media mobile a 200 periodi.
In meno di un mese e mezzo, dopo i festeggiamenti, quel rapporto è sceso a minimi inconsueti.
1 ottobre 2026
Il Dow Jones tentava una faticosa ripresa dopo l’1 ottobre, andando al rialzo in sintonia con gli altri due indici per soli cinque giorni, fino al citato massimo di S&P500 e Nasdaq del 6 di ottobre.
Anche l’indicatore dei titoli sopra la media mobile a 200 recuperava, in modo apparentemente vigoroso.
Fino ad una data fatidica: il 5 novembre 2026.
16 ottobre 2026.
Ma prima di arrivare al 5 novembre, dobbiamo vedere che cosa era accaduto 10 giorni dopo il massimo storico dei due indici principali americani.
Clicca per ingrandire
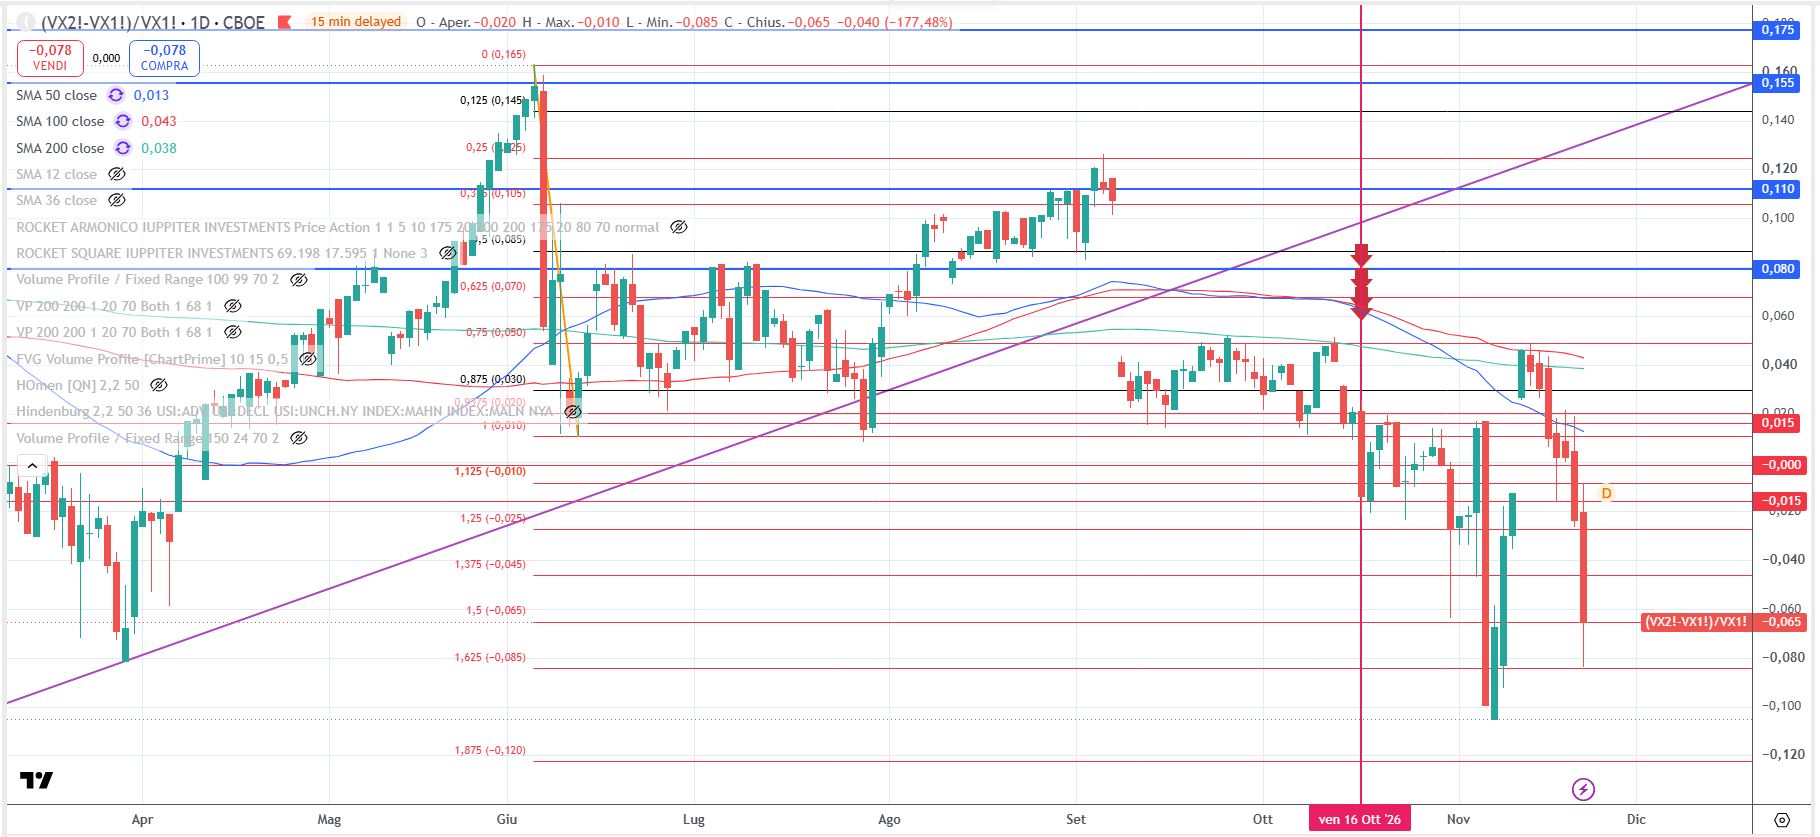
Il Volatility Flow al 20 novembre 2026
Il 16 ottobre, l’indicatore strategico che per noi rappresenta concretamente la fase di rischio, entrava in decisa backwardation.
Non lo vedevamo da tempo in tale condizione. E iniziava sul nostro portafoglio il disimpegno graduale e la preparazione ad una fase negativa.
Da quel momento avrebbe oscillato nell’area iniziale della backwardation fino alla data del 4 novembre: anzi, il 4 novembre cercava di superare, senza riuscirvi, l’area del contango 0.015. Vale a dire, superando tale limite saremmo tornati nell’area di una normale propensione al rischio.
5 novembre 2026 e oltre.
Il 5 novembre il mercato preparava una trappola spettacolare.
Al centro della prima decade di novembre, una delle fasi stagionali più rialziste del mercato americano, dopo un giorno di grande rialzo, con tanto di raccolta di liquidità in basso per creare spinta rialzista, l’S&P500 si girava andando a segnare un -4.5% in una giornata.
Il 6, il 17 e il 18 novembre veniva attaccato il minimo del 30 luglio, l’inizio del nostro ciclo intermedio, dove siamo ancora.
Il 19 novembre, quarto attacco, veniva rotto definitivamente il minimo del 30 luglio.
Come prospettato già da tempo, il minimo dell’11 giugno non venne nemmeno visto nell’affondo del 19 novembre.
Né è stato visto il 50% del grande range 30 marzo-6 ottobre, bucato, come dicevo sopra come burro fuso.
La fermata temporanea di venerdì scorso è stata al 62.50% del range, che ha funzionato da trattenimento, almeno temporaneo, alla discesa.
1000 punti di discesa.
Nell’articolo di domani…
Approfondiremo la proiezione per i prossimi giorni e le prossime settimane.
Il quesito critico fondamentale è: siamo già entrati nella pluri-annunciata (e forse proprio per questo inattendibile) fase bearish del mercato, dove il 6 ottobre è un massimo storico di lungo termine? Oppure, questa è una correzione, anche importante, ma in linea con taluni anni midterm (abbiamo parlato più volte delle analogie con il 2018), e il mercato è destinato nel primo quadrimestre del 2027 a ripercorrere a ritroso al rialzo il cammino fatto al ribasso andando a fare nuovi massimi?
Come sempre, parleremo di probabilità e non di previsioni sensoriali. La probabilità è la roadmap per costruire un portafoglio che abbia il meno possibile bisogno di avere ragione.
Maurizio Monti
44 anni sui mercati
Editore di Traders’ Magazine Italia
Fondatore dell’Istituto Svizzero della Borsa