Le divergenze si allargano dagli Stati Uniti al resto del mondo. È la distorsione che precede la conclusione di un grande ciclo? Il 2007 racconta una storia che vale la pena rileggere.
I grandi ribassi raramente cominciano quando tutti hanno paura.
Molto più spesso iniziano mentre una parte del mercato continua a salire, alcuni indici segnano ancora nuovi massimi e gli investitori trovano ottime ragioni per credere che ciò che sta cedendo altrove sia soltanto un problema locale.
Nel 2007 accadde qualcosa di simile.
Prima arrivò la debolezza. Poi la divergenza. Poi un nuovo massimo storico dell’S&P 500. Il Nasdaq resistette ancora più a lungo.
E soltanto dopo diventò evidente che il mercato aveva cominciato a cambiare molto prima.
Oggi non siamo nel 2007. E il 2007 non è una previsione del 2027.
Ma c’è qualcosa che merita la nostra attenzione: la divergenza che da settimane osserviamo fra Dow Jones, Nasdaq e S&P 500 non si sta riassorbendo.
Si sta allargando.
E adesso comincia a coinvolgere anche molti dei principali mercati mondiali.
Nel nostro modello ciclico la divergenza può essere l’effetto visibile di qualcosa di più profondo: la distorsione prodotta dall’avvicinarsi della conclusione di un ciclo superiore.
Per questo oggi faremo una cosa che considero particolarmente utile quando il mercato comincia a comportarsi in modo anomalo.
Torniamo indietro di diciannove anni.
Non per cercare una profezia.
Ma per capire come si comportò il mercato l’ultima volta che il grande ciclo arrivò alla sua conclusione.
Divergenza, la macchia d’olio si allarga.
Nei nostri contenuti recenti, abbiamo più volte sottolineato l’evidente divergenza esistente fra Dow Jones, Nasdaq ed S&P500.
La predilezione degli investitori per i tecnologici, per le Magnifiche in particolare, porta il Dow ad essere disinvestito, denaro affluisce sul Nasdaq e i titoli tecnologici finiscono con il sostenere anche l’S&P500.
Nel corso degli ultimi giorni, la divergenza si è estesa a molti indici mondiali.
Nell’area asiatica e del Pacifico, l’indice giapponese Nikkei — fortemente orientato al settore tecnologico — ha registrato un deciso rialzo la scorsa settimana, toccando i massimi delle ultime 6-7 settimane, pur rimanendo al di sotto del record storico segnato il 22 giugno.
L’indice appare pronto a superare tale soglia.
Tuttavia, quasi tutti gli altri indici della regione sono scesi ai minimi delle ultime 8-16 settimane; in particolare, l’indice indiano Nifty sta testando il minimo dell’anno, registrato il 2 aprile.
In Europa, l’economia olandese (indice AEX), caratterizzata da una forte presenza del settore tecnologico, ha raggiunto un nuovo massimo storico la scorsa settimana; al contrario, gli indici di Germania (DAX), Svizzera (SMI) e Regno Unito (FTSE) — più legati al comparto manifatturiero — sono scesi ai minimi delle ultime 10-16 settimane.
Negli Stati Uniti, come già accennato, il principale indice tecnologico (NASDAQ) ha toccato un massimo storico venerdì 2 ottobre, mentre il DJIA è sceso ai minimi dal mese di giugno. L’indice S&P, analogamente al Nikkei giapponese, ha registrato un rialzo fino a venerdì 2 ottobre, rimanendo tuttavia al di sotto del massimo raggiunto la settimana precedente, il 22 settembre.
Pensieri e considerazioni sull’analisi ciclica.
Sappiamo che i mercati americani puntano verso la conclusione del ciclo a 18 anni, partito il 6-9 marzo del 2009.
Sappiamo anche che il minimo di tale ciclo superiore porterà alla conclusione alcuni cicli inferiori, fra cui, con tutta probabilità quello a tre anni, partito il 7 aprile del 2025.
Nei nostri contenuti Youtube e negli articoli pubblicati qui sulle pagine di Traders’ Magazine, sia gratuiti che riservati agli abbonati, come pure nelle Classroom del martedì mattina, abbiamo spiegato la dinamica ciclica del nostro sistema statistico.
Una delle caratteristiche comuni alle conclusioni cicliche è il fenomeno della distorsione.
La distorsione trova la sua causa nell’impatto di cicli superiori rispetto ai cicli inferiori, che ne vengono così dominati e ne escono, appunto, “distorti”.
La distorsione manifesta i suoi effetti nella divergenza: indici diversi, anche correlati fra loro, cominciano ad andare ciascuno per i fatti propri.
Il caso del Dow Jones
Il ciclo inferiore che noi definiamo come ciclo intermedio, costituito da una durata di 14-24 settimane, è partito per i tre indici principali americani nei giorni 29-30 luglio, quasi all’unisono.
Al contrario di Nasdaq ed S&P500, il Dow Jones dopo il clamoroso massimo del 5 agosto, ha virato bruscamente al ribasso, senza più riprendersi.
Il risultato, come osservato più volte negli ultimi giorni, è che oggi lo troviamo sotto il minimo del 29 luglio, dopo la violazione avvenuta il 30 settembre scorso, con una chiusura inferiore al minimo citato.
Questo può significare due cose:
- il ciclo in corso è ribassista per il Dow Jones e (probabilmente) rialzista per Nasdaq e S&P500 – un esempio piuttosto insolito di vera distorsione;
- il ciclo in corso è un nuovo ciclo (ribassista o rialzista? – più probabilmente la seconda ipotesi) e quello precedente si è concluso con una fortissima distorsione che ne ha anticipato la fine, oppure (volendolo leggere in modo diverso), ne ha posticipato la fine considerando il periodo 29-30 luglio- 30 settembre come un prolungamento forzoso del ciclo precedente (che avrebbe oltrepassato, in questo caso, il limite statistico delle 24 settimane).
In entrambi i casi, di divergenza parliamo: e la divergenza, come detto, è un effetto della distorsione ciclica.
Viene alla mente.
La conclusione del ciclo a 18 anni precedente (conclusione che fu oggetto di grande distorsione con allungamento molto significativo del ciclo, partito il 19 ottobre del 1987), iniziò con il massimo dell’11-12 ottobre del 2007: dopo quella data l’S&P500 scese per quello che fu una delle tre fasi bearish più lunghe della storia, di fatto 18 mesi senza nuovi massimi.
Qui parte la cronaca di un disastro annunciato.
Clicca per ingrandire
La borsa americana nel 2007
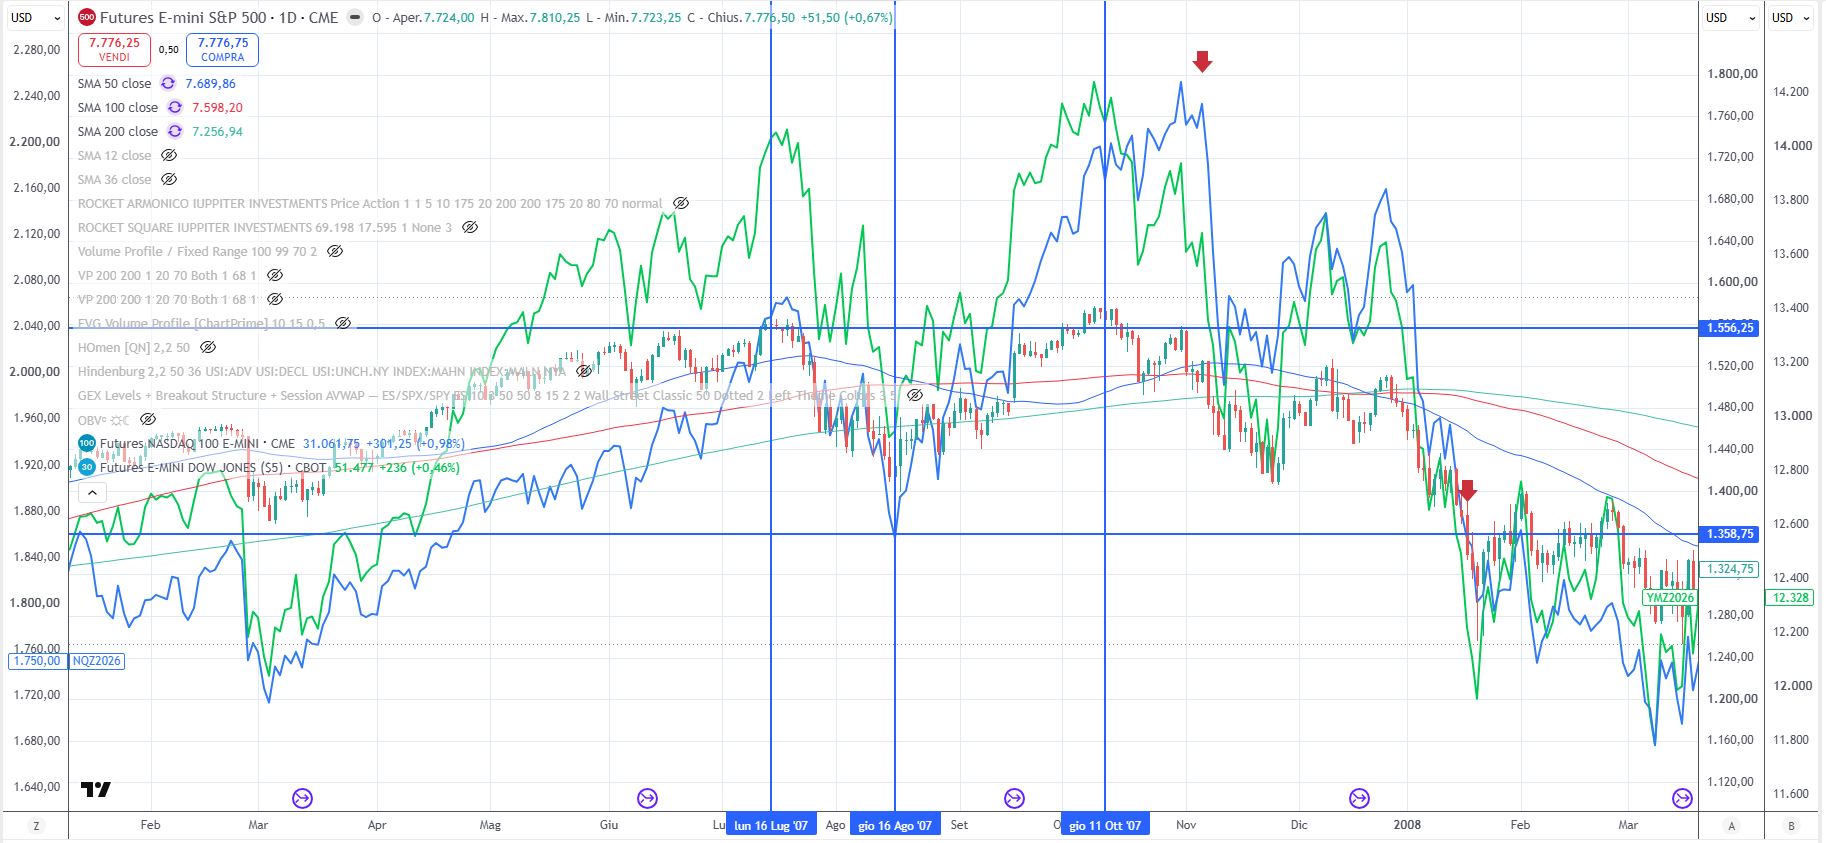
Nel grafico, troviamo rappresentato l’S&P500 future con le candele giapponesi, il grafico lineare in azzurro del Nasdaq future e il grafico lineare in verde del Dow Jones.
Il 16 luglio del 2007, l’S&P500 segnò un massimo importante: Dow Jones e Nasdaq furono quasi in sintonia, con due massimi contemporanei nei tre giorni successivi.
Lì cominciò il primo inciampo del 2007: portò ad uno dei mesi di agosto più disastrosi per la borsa americana.
Wells Fargo aveva manifestato i primi problemi con i SubPrime, ovviamente tutti pensavano ad un caso isolato, ma quando il sistema bancario americano è minacciato, le borse insorgono.
Il minimo del 16 agosto fu contemporaneo per i tre indici americani: e tutti e tre andarono a segnare minimi nella zona del minimo di marzo.
Questa condizione di “zona di doppio minimo” fece risorgere i mercati.
SubPrime? Un problema isolato e risolvibile …
La sorpresa di ottobre.
Ritornò subito la voglia di rialzo.
E fu tale da riuscire a scaraventare le borse su nuovi massimi.
Il Dow Jones anticipò l’S&P500 di un paio di giorni, ma l’11 e 12 ottobre l’S&P500, proprio nelle ore del Columbus Day, segnò il nuovo massimo storico.
Fu un massimo epocale che resistette a lungo, per anni: il future dell’epoca misurò 1589, valore, oggi, che nel ricalcolo dei future operato dalle piattaforme, non è più visibile.
Fu un massimo molto speculativo, spinto soprattutto dalla tecnologia: tanto che il Nasdaq resistette molto più a lungo, e arrivò a segnare il massimo storico ai primi di novembre (dove trovi, nel grafico, la freccia rossa in alto).
Una divergenza piuttosto spiccata, a cui il mercato reagì con un clamoroso affondo del Nasdaq … ben visibile proprio sotto la citata freccia rossa in alto.
Il mercato in discesa nell’ultimo trimestre cercava dei punti di appoggio, con rigurgiti rialzisti quasi isterici.
All’epoca il “rally natalizio” veniva considerato quasi sacro (oggi è diventato il rally del Black Friday e, nella migliore delle ipotesi, degli ultimi giorni dell’anno dopo Natale), ma gli investitori ci credevano.
Infatti, anche se non fu un dicembre tranquillo, che le cose si stavano mettendo veramente male lo capimmo solo dopo l’Epifania …
Quando l’S&P500 superò il minimo di agosto del 2007. Che era, anche, il doppio minimo marzo-agosto del 2007.
Il brusco riallineamento del Nasdaq, in divergenza fra ottobre e novembre, aveva preannunciato il disastro che ne sarebbe seguito.
Anche all’epoca, come oggi, gli indici segnavano profonde divergenze, negli Stati Uniti e anche in altre parti del mondo.
È la conclusione del ciclo a 18 anni, bellezza.
Non sappiamo quando arriverà il punto di rottura. E soprattutto non sappiamo quale sarà il detonatore.
Ma se il nostro modello ciclico continuerà a comportarsi come ha fatto in passato, il 2027 potrebbe essere molto diverso da come oggi il mercato lo sta immaginando.